
В света на инвестирането има една неудобна истина, която повечето хора разбират твърде късно. Не доходността е това, което определя дали един инвеститор ще успее в дългосрочен план. Не е и способността да предвижда пазара. Решаващият фактор е контролът върху риска – и още по-трудното: контролът върху собствените емоции.
Историята на финансовите пазари е пълна с умни, информирани и мотивирани инвеститори, които въпреки това са загубили капитала си. Причината почти никога не е липса на знания. Причината е поет риск, който надхвърля както финансовите, така и психологическите им възможности. Инвеститорите рядко фалират, защото са били глупави. Те фалират, защото са били прекалено уверени.
Защо повечето инвеститори започват от грешния въпрос
Когато човек направи първите си стъпки на пазара, въпросът почти винаги е един и същ: „Колко мога да спечеля?“. Това е напълно естествено. Инвестирането се свързва с растеж, финансова свобода и по-добро бъдеще. Проблемът е, че пазарът не възнаграждава оптимизма сам по себе си. Той възнаграждава дисциплината и наказва липсата на защита.
Професионалните инвеститори започват от съвсем различно място. Техният първи въпрос не е свързан с потенциалната печалба, а с потенциалната загуба. Колко могат да загубят и въпреки това да останат в играта? Това не е песимизъм, а реализъм. Без оцеляване няма дългосрочна доходност. Тази разлика в мисленето е фундаментална. Ритейл инвеститорът често вижда риска като неприятно, но неизбежно зло. Професионалистът го вижда като основната променлива, която трябва да бъде контролирана.
Загубите не са симетрични – нито математически, нито психологически
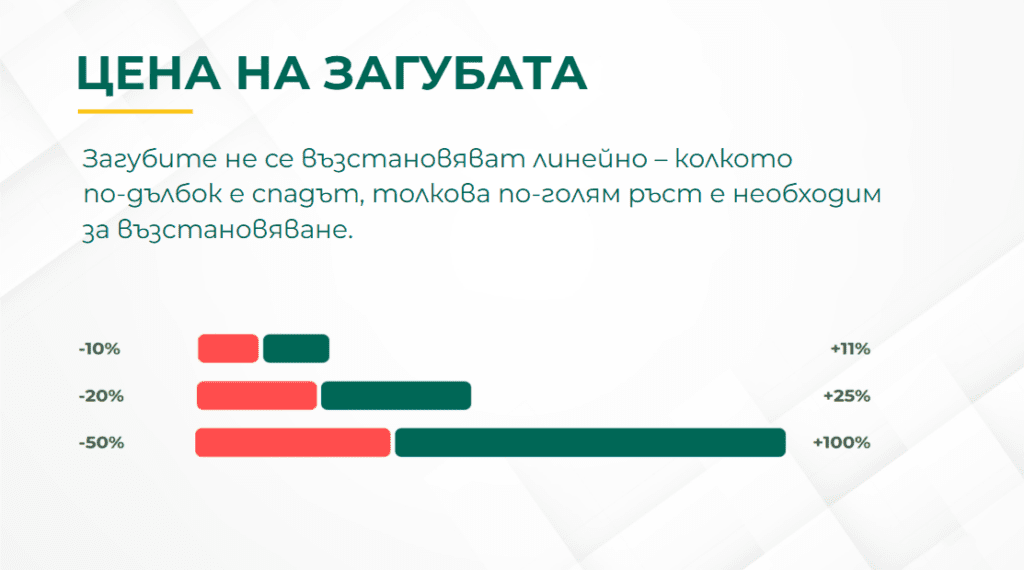
Големите загуби имат двойно разрушителен ефект. Първият е чисто математически. Загубите не се компенсират линейно. Колкото по-дълбок е спадът, толкова по-голямо усилие е нужно, за да се възстанови капиталът. Това е проста аритметика, но често се игнорира.
Вторият ефект е психологически и далеч по-опасен. След сериозна загуба увереността на инвеститора се разпада. Решенията вече не се взимат спокойно и рационално, а реактивно. Страхът започва да диктува поведението. Някои инвеститори се парализират и стават прекалено консервативни, пропускайки бъдещи възможности. Други правят точно обратното – поемат още по-голям риск в опит да „наваксат“. И двата пътя обикновено водят до още по-лош резултат. Точно тук се крие истинската цена на големите загуби. Те не унищожават само капитала. Те унищожават процеса.
Drawdown – рискa, който реално се усеща
В инвестиционната теория често се говори за волатилност, стандартно отклонение и различни статистически мерки. В реалния живот обаче инвеститорите не преживяват стандартни отклонения. Те преживяват drawdown. Drawdown е спадът от най-високата стойност на портфейла до последващото дъно. Това е моментът, в който емоциите влизат в конфликт с логиката. Историята показва, че инвеститорите рядко напускат пазара, защото доходността е ниска. Те напускат, защото спадът става психологически непоносим. Големите кризи го доказват отново и отново. Масовите ликвидации почти винаги се случват близо до дъната, когато болката е най-силна. Пазарите в крайна сметка се възстановяват. Инвеститорите – не винаги.
Защо волатилността не е достатъчна
Волатилността измерва колебанията, но не казва нищо за дълбочината и продължителността на загубите. Един спад от 20% за два месеца се преживява по съвсем различен начин от същия спад, разтеглен в рамките на две години. Парадоксално, бавната ерозия често е по-разрушителна за психиката от рязката корекция. Затова метриките, базирани на drawdown, са много по-близо до реалния инвеститорски опит. Те отразяват не просто риска на хартия, а риска, който човек реално трябва да изтърпи.
Calmar Ratio – когато метриката мисли като инвеститор
Тук се появява една от най-подценяваните, но изключително ценни метрики – Calmar Ratio. Тя свързва годишната доходност с максималния drawdown и поставя прост, но дълбок въпрос: колко ефективно използваш риска, който поемаш? Calmar Ratio не се впечатлява от години с висока доходност. То гледа цената, която е платена за тази доходност. Стратегия с по-ниска средна печалба, но с ограничени спадове, често е много по-устойчива от агресивна стратегия с високи върхове и дълбоки сривове. В реалния живот инвеститорът не живее в backtest. Той живее с емоциите си. Стратегия, която изглежда „по-слаба“ на хартия, но позволява спокойствие и последователност, почти винаги печели в дългосрочен план.
Поведенческата устойчивост като скрито предимство
Истинската сила на стратегии с добър контрол на drawdown-а е, че те корелират с човешката психология. Те позволяват на инвеститора да остане рационален в трудни моменти. Намаляват вероятността от панически решения и увеличават шанса стратегията да бъде следвана достатъчно дълго. А стратегия, която не може да бъде следвана, е безполезна – независимо колко впечатляващо изглежда в теорията.
Как реално се управлява риска
Контролът на риска не се постига с надежда или с увереност, че „този път ще е различно“. Той се постига с конкретни инструменти и ясни правила. Един от най-мощните инструменти е размерът на позицията. Огромна част от катастрофалните спадове са резултат не от грешна идея, а от прекалено голяма експозиция. Истинската диверсификация също рядко означава просто повече активи. Тя означава различни източници на риск, различни стратегии и различно поведение при пазарен стрес. Кешът, често подценяван, също играе ключова роля. Той не е провал, а стратегическа опция – възможност да поемеш риск, когато условията станат по-благоприятни. Ритейл инвеститорът има и още едно предимство, което често не използва – гъвкавостта. Възможността да намали експозицията си при неблагоприятна среда не е слабост. Тя е форма на интелигентен риск мениджмънт.
Рискът като система, а не като еднократно решение
Една от най-честите грешки е да се мисли за риска само в момента на вход. В действителност рискът трябва да се управлява непрекъснато – на ниво позиция, на ниво портфейл и във времето. Пазарните режими се променят, а с тях трябва да се променя и експозицията. Когато рискът се превърне в система, той престава да бъде враг. Той става инструмент.
Психологията – тихият разрушител на доходността
Ако управлението на риска е трудната част, управлението на емоциите е почти невъзможната. Повечето ритейл инвеститори не губят пари заради липса на информация, а заради повтарящи се поведенчески грешки.
Свръхсамоувереността след серия успешни сделки често води до увеличаване на риска точно преди пазарът да се обърне. Страхът от пропускане кара инвеститорите да купуват късно, когато голяма част от движението вече е изчерпано. Загубоизбягването води до задържане на губещи позиции и прибиране на печалбите твърде рано. Прекомерната активност също е форма на самосаботаж. Повече сделки рядко означават по-добър резултат. Обикновено означават повече грешки. Липсата на търпение и краткият времеви хоризонт допълват картината.
Изграждане на поведенческо предимство
Поведенческото предимство не идва от по-добри прогнози. То идва от правила, които заместват импулсите, от процес, който замества емоциите, и от дисциплина, която не зависи от моментното настроение. Автоматизацията на решенията, предварително дефинираните правила и ясният времеви хоризонт не ограничават инвеститора. Те го освобождават от най-големия му враг – самия него.
Какво означава наистина да биеш пазара
Добре изграденият процес може да бъде по-устойчив от хаоса. И именно това, в дългосрочен план, е истинското значение на контрола върху риска и емоциите.
Да биеш пазара не означава да си прав всеки път. Означава да оцелееш достатъчно дълго, за да позволиш на вероятностите да работят в твоя полза. Систематичният подход дава структура. Адаптивността дава гъвкавост. Управлението на риска дава защита. Психологическата дисциплина ги прави устойчиви.