
Колко от вас измерват своята риск-коригирана възвръщаемост?
Инвестирането винаги е било смесица от умения, дисциплина и… известна доза късмет. Понякога дори начинаещ инвеститор може да изглежда като „гений на пазарите“, ако е влязъл в правилния момент или е поел риск, който случайно му е донесъл добра доходност. Но как да разберем дали успехът е резултат от устойчиво умение или просто щастливо стечение на обстоятелствата? Отговорът се крие в измерването на доходността спрямо поетия риск. Портфейл, който носи 15% годишна доходност с минимални колебания, е далеч по-впечатляващ от портфейл с 20% доходност, но с изключително висока волатилност. Именно тук влизат в игра така наречените показатели за риск-коригирана възвръщаемост. Те ни позволяват да сравняваме различни стратегии и мениджъри не просто по печалбите им, а по ефективността, с която управляват риска.
Защо рискът е сърцето на инвестиционния процес
Във финансовия свят рискът често се определя като вероятност за отклонение на доходността от очакваната стойност. В реалността това означава колебания – нагоре или надолу – които засягат стойността на портфейла.
Няколко ключови аспекта обясняват защо рискът е толкова важен:
- Волатилност – колкото по-големи са колебанията на цените, толкова по-несигурна е бъдещата доходност.
- Вероятност от загуби – инвеститорите трябва да мислят не само за средната доходност, но и за риска да понесат значителни спадове.
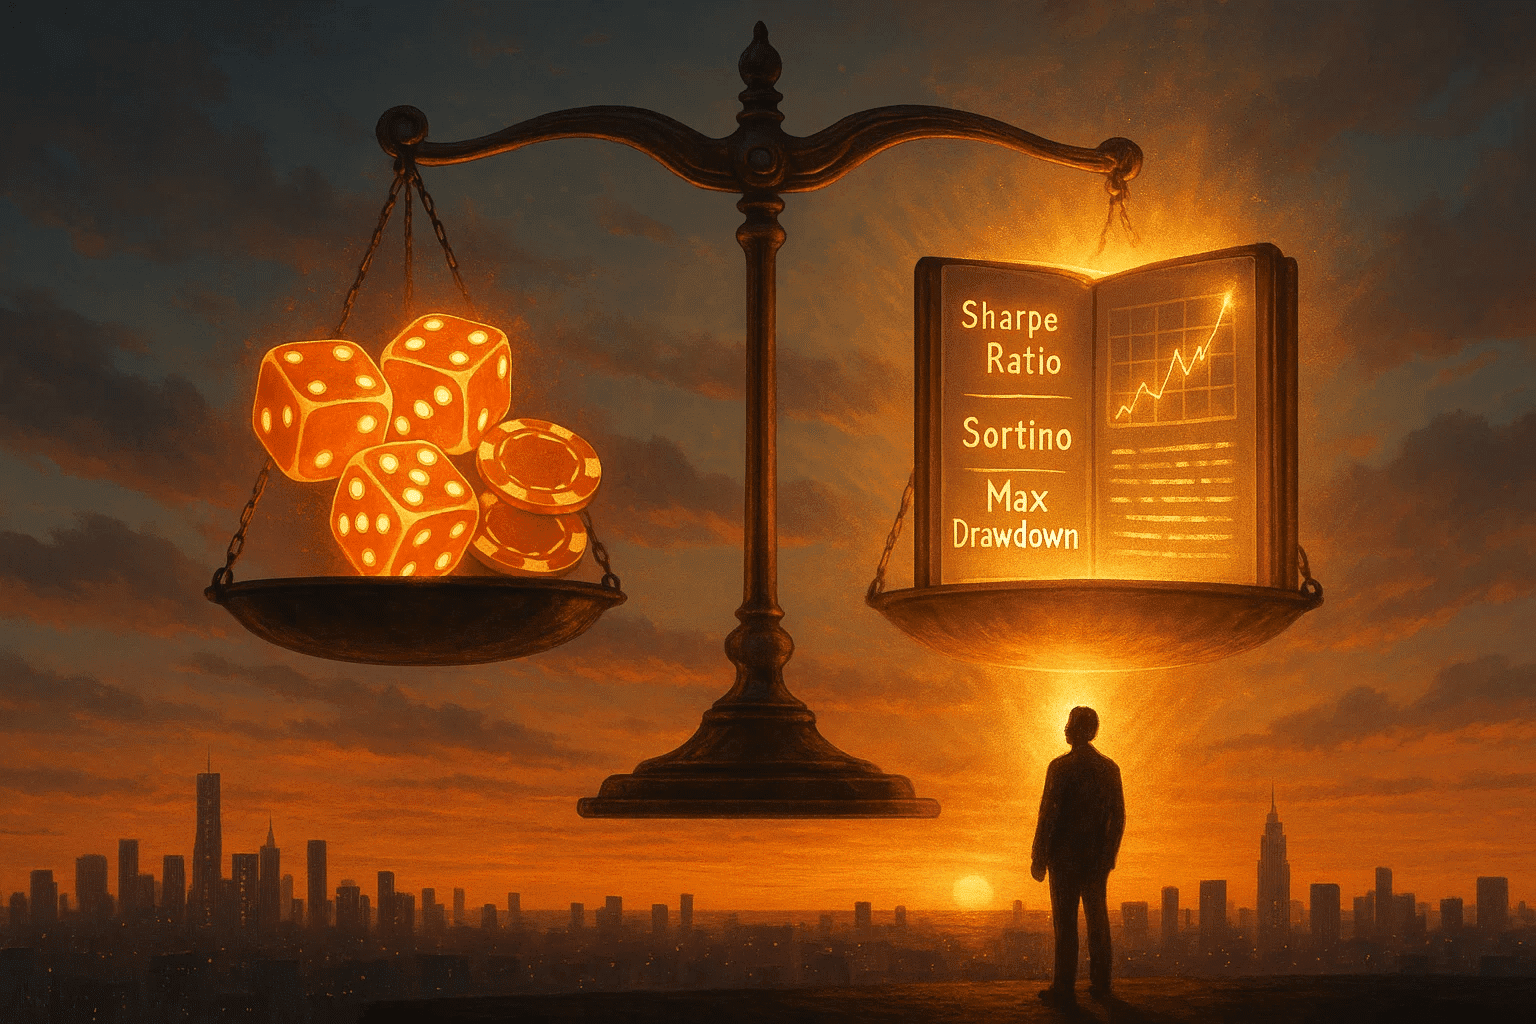
- Възвръщаемост спрямо риск – истинското майсторство е да се постигат стабилни печалби при минимални загуби, а не да се гонят високи доходи с „рулетка“.
Затова професионалните инвеститори не оценяват успеха си само по абсолютната доходност, а по риск-коригираната възвръщаемост.
Основни показатели за риск-коригирана възвръщаемост
1. Sharpe Ratio – класическият измерител
Sharpe Ratio е може би най-популярният инструмент за оценка на риск-коригирана доходност. Разработен от Нобеловия лауреат Уилям Шарп, той измерва колко доходност над безрисковата норма носи всеки поет риск (волатилност).
Формула:
Sharpe Ratio = (Доходност на портфейла – Безрискова доходност) / Стандартно отклонение
- Висок Sharpe Ratio (>1): добър баланс между риск и доходност.
- Много висок (>2): изключително ефективно управление на риска.
- Под 1: рискът е твърде голям спрямо възвръщаемостта.
Пример:
- Портфейл А носи 12% доходност при 6% стандартно отклонение → Sharpe Ratio = 2.
- Портфейл Б носи 18% доходност при 15% отклонение → Sharpe Ratio = 1.2.
Въпреки по-високата доходност на Портфейл Б, Портфейл А е по-ефективен.
2. Sortino Ratio – фокус върху „лошата“ волатилност
Sharpe Ratio третира всички колебания еднакво – и нагоре, и надолу. Но за инвеститорите рискът реално е свързан с отрицателните движения. Тук идва Sortino Ratio.
Той заменя стандартното отклонение с „отклонение надолу“ – тоест измерва само негативната волатилност. Това прави показателя особено полезен за инвеститори, които искат да минимизират загубите, но не се притесняват от ръстове над очакванията.
3. Treynor Ratio – доходност на единица систематичен риск
Treynor Ratio измерва доходността спрямо бета коефициента – тоест спрямо систематичния пазарен риск, който не може да бъде елиминиран чрез диверсификация.
- Подходящ е за портфейли, които вече са добре диверсифицирани.
- Помага да се оцени дали мениджърът носи стойност над очакваната спрямо пазарните условия.
4. Information Ratio – умение спрямо бенчмарк
Information Ratio измерва доходността спрямо избран бенчмарк, като отчита поетия „tracking error“ (отклонение от индекса).
- Високият Information Ratio показва, че мениджърът систематично превъзхожда пазара чрез умение, а не случайност.
- Полезен е при оценка на активни фондове, които се сравняват с индекси като S&P 500.
5. Omega Ratio – съотношение на вероятности
Omega Ratio използва всички моменти на разпределението на доходностите и сравнява вероятността за печалба спрямо вероятността за загуба над определен праг.
- Ако съотношението е над 1, това показва превес на положителните възможности.
- Използва се все по-често в съвременните анализи, тъй като отчита асиметрията в разпределението на доходностите.
6. Max Drawdown – истинският тест за психиката на инвеститора
Докато Sharpe, Sortino или Treynor измерват доходност спрямо риск, Max Drawdown (MDD) показва максималния спад на стойността на портфейла от най-високата до най-ниската точка за даден период.
Защо е важен?
- Той показва колко бихте загубили, ако бяхте инвестирали на върха и продали на дъното.
- Разкрива колко време е нужно на портфейла да се възстанови след голям спад (т.нар. „време за възстановяване“).
- По-големият Max Drawdown често е знак за агресивна стратегия, която може да носи висока доходност, но със сериозен риск.
Пример:
- Портфейл А: доходност 12% годишно, Max Drawdown = -10%.
- Портфейл Б: доходност 15% годишно, Max Drawdown = -40%.
Кой е по-добър? На пръв поглед Б носи по-висока доходност. Но много инвеститори не могат да издържат психологически спад от -40% и често продават в паника. В реалността устойчивият портфейл с по-малък drawdown е по-практичен за дългосрочни цели.
Връзка с другите метрики
Max Drawdown не отчита „малките“ колебания, а се фокусира върху най-лошия сценарий. Затова често се използва заедно с Sharpe или Sortino, за да даде пълна картина на риска.
Практически примери за риск-коригирана възвръщаемост: умение срещу късмет
Да си представим двама инвеститори:
- Инвеститор Х реализира доходност от 25% за една година, но портфейлът му претърпява колебания от -30% до +40%.
- Инвеститор Y реализира 15% доходност, но с отклонения от -5% до +20%.
Кой е по-добрият инвеститор? На пръв поглед Х печели повече. Но ако погледнем Sharpe, Sortino и Max Drawdown, ще видим, че Y постига по-стабилна и устойчива възвръщаемост.
Това показва, че инвестиционното умение се измерва не по най-големия удар, а по устойчивостта на резултатите във времето.
Как да използваме тези показатели като индивидуални инвеститори
- Избиране на фондове – сравнявайте Sharpe, Sortino и Max Drawdown на различни взаимни фондове или ETF-и.
- Собствени портфейли – използвайте финансови платформи, за да изчислите риск-коригираната си възвръщаемост.
- Фокус върху дългосрочен успех – избягвайте да се впечатлявате само от високите абсолютни проценти на доходност.
Ограничения на показателите за риск-коригирана възвръщаемост
Нито една метрика не е перфектна.
- Sharpe Ratio наказва и „добрите“ колебания нагоре.
- Sortino Ratio зависи от избрания минимален праг за доходност.
- Treynor е безполезен при слабо диверсифицирани портфейли.
- Information Ratio зависи от избора на бенчмарк.
- Max Drawdown показва само най-лошия сценарий, но не и честотата на по-малки спадове.
Затова професионалистите използват комбинация от показатели, а не се осланят само на един.
Риск-коригирана възвръщаемост: балансът между доходност и риск
Разграничаването на късмета от умението е фундаментално за успешното инвестиране. Успешният инвеститор не се стреми просто да „удари джакпота“, а да изгражда устойчиво портфолио, което носи стабилна доходност с контролиран риск. Риск-коригираните метрики като Sharpe, Sortino, Treynor, Information Ratio, Omega и Max Drawdown са нашият компас в този процес. Те ни помагат да гледаме отвъд повърхностните печалби и да оценим реалното майсторство зад инвестиционните решения. В крайна сметка най-успешните инвеститори не са тези, които печелят най-много за една година, а тези, които постигат стабилни резултати десетилетия наред.