След седмици на нестабилност по глобалните пазари, една истина започва да се очертава с обезпокоителна яснота: инвеститорите губят вяра в доскорошния непоклатим стълб на глобалната финансова система — американския долар. Отслабен от агресивна търговска политика, растящ държавен дълг и нарастваща геополитическа изолация, доларът вече не е онова безопасно убежище, което светът познаваше. А зад кулисите, Китай държи пръста си над спусъка на най-мощното си икономическо оръжие: „ядрената“ опция за разпродажба на американски дълг…
Сривът на долара: симптом на по-дълбока ерозия на доверие
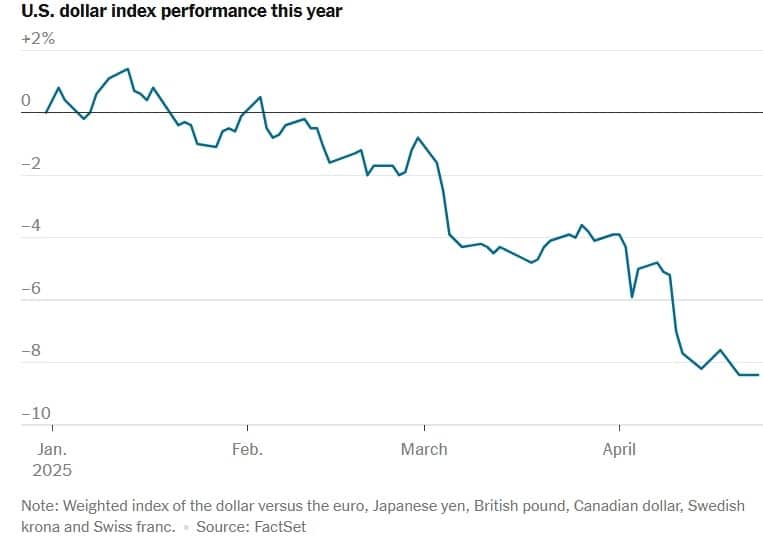
От началото на 2025 г. доларът е загубил около 8.4% от стойността си спрямо кошница от водещи световни валути, достигайки най-ниското си ниво от 1989 г. насам. Това не е обичаен цикличен спад, а по-скоро симптом на фундаментална промяна в глобалните икономически възприятия за САЩ. Икономисти предупреждават, че макар доверието в долара да се изгражда с десетилетия, то може да бъде разрушено за броени месеци.
Този спад се задълбочава от растящото безпокойство относно политическата стабилност в САЩ. Реториката на президента Тръмп, насочена срещу Федералния резерв и традиционните международни партньори, засили усещането, че икономическата политика на страната се води по импулси, а не по анализ и консенсус.
Разпродажбата на облигации: ефект на доминото
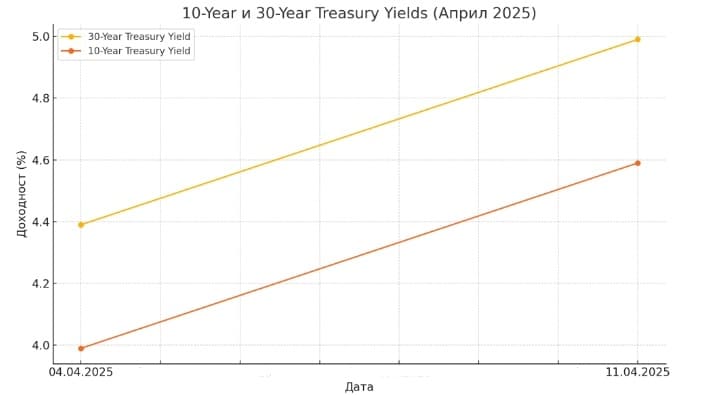
Доходността по 10-годишните американски държавни облигации скочи до 4.5%, а тази по 30-годишните достигна 4.92% — най-голямото тридневно увеличение от началото на 80-те години. Поводът за този скок е масивна разпродажба на облигации, предизвикана както от вътрешни инвеститори, така и от чуждестранни централни банки и институции.
Нестабилността на фондовия пазар и нарастващата инфлация, породена от новите тарифи, предизвикаха верижна реакция от т.нар. маржин колове, при които инвеститорите са принудени да ликвидират активи, за да покрият загуби. Това засили натиска върху цените на облигациите и ускори повишаването на доходността.
Според анализ на Morningstar, тази разпродажба също сигнализира за дълбока несигурност по отношение на дългосрочната фискална дисциплина в САЩ. С бюджетен дефицит, надвишаващ 7% от БВП, и прогнози за рекорден дефицит в следващите пет години, рискът от рязко покачване на финансиращите разходи е съвсем реален.
Китай и „ядрената“ опция: реална заплаха или стратегическа реторика?
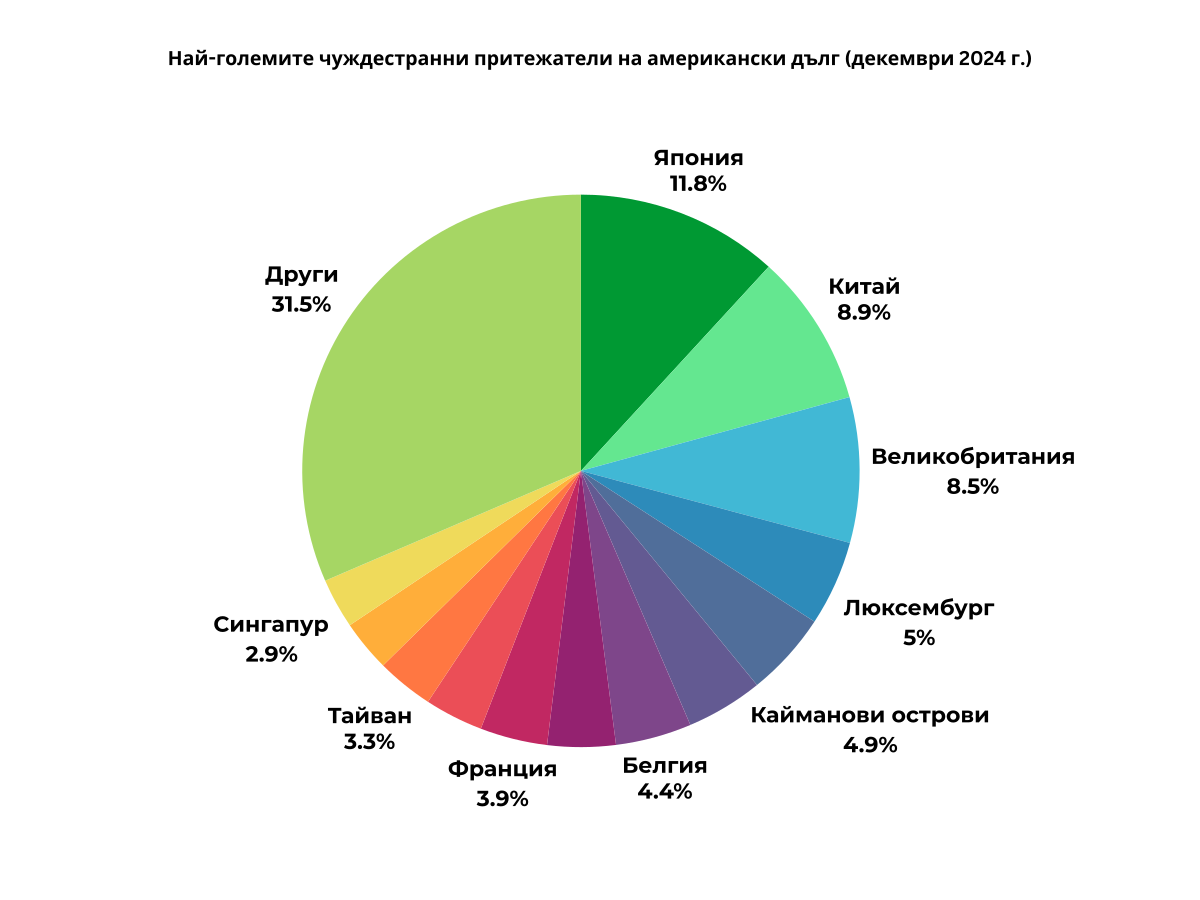
Въпреки огромния дял на Китай в американския държавен дълг (около $775 милиарда), Пекин едва ли ще се възползва от „ядрената опция“ — масова разпродажба на дълг. Причината е проста: подобна стъпка би навредила на самата китайска икономика, отслабвайки стойността на долара и с нея — стойността на останалите китайски активи. Но дори без да продаде всичко наведнъж, Китай може да избере постепенна редукция на експозицията си и ускоряване на стратегиите за дедоларизация.
И вече го прави. През последните месеци Китай сключи петролни сделки в юани с няколко големи производители от Близкия изток и Южна Азия. Успоредно с това, Народната банка на Китай разшири механизмите за двустранни разплащания в национални валути, а китайски държавни фондове увеличиха инвестициите си в злато и европейски активи.
Тези ходове не са директна заплаха, но показват, че търпението на Пекин има граници — и че ако САЩ продължат да използват долара като оръжие в геополитически конфликти, те рискуват да ускорят неговото отслабване като глобална резервна валута.
Облигациите вече не са сигурно убежище
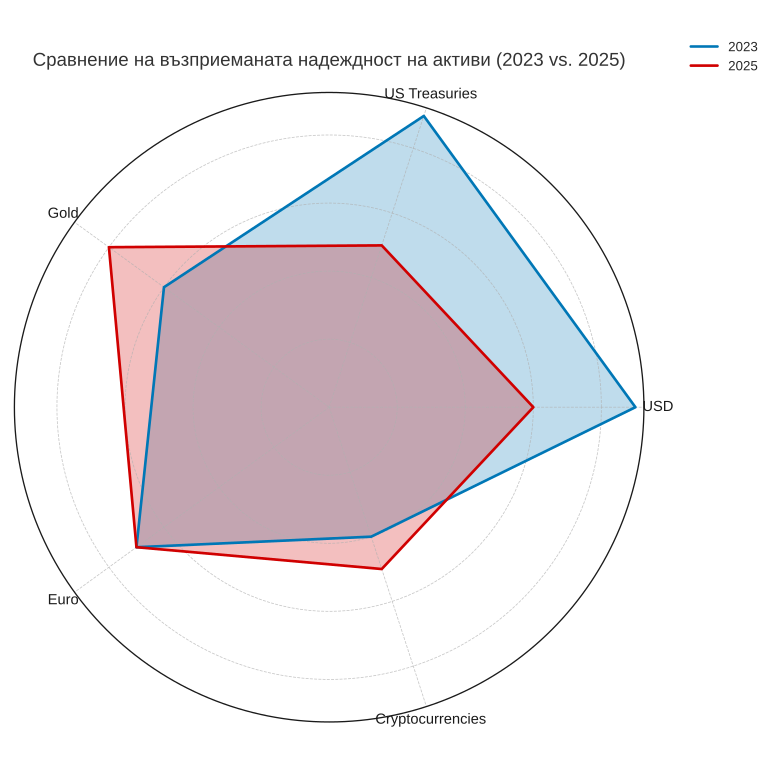
Американските облигации – дълго време считани за „златния стандарт“ при нискорисковите инвестиции – вече не се разглеждат като безусловно сигурни. Инвеститорите насочват капитали към алтернативи като германските „бундове“, краткосрочни парични инструменти и дори криптовалути, избягвайки дългосрочния риск, свързан с волатилността на американския пазар.
Едно от най-големите предизвикателства е неяснотата около бъдещата политика на Федералния резерв. След словесните атаки от страна на Белия дом и исканията за понижаване на лихвите въпреки инфлационния натиск, доверието в независимостта на ФЕД е разклатено.
„Sell America“ – новата мантра на пазарите
Както обобщава анализ в Yahoo Finance, пазарната сентенция вече не е „Buy American“, а по-скоро „Sell America“. Това включва не само долара и облигациите, но и акциите, особено на компании, зависими от международни вериги за доставки или износ.
Според източници от Goldman Sachs и UBS, институционални инвеститори започват да намаляват експозицията си към американски активи в полза на по-стабилни региони като Европа, Япония и определени развиващи се пазари с ниска дългова зависимост. Оттеглянето на капитал не само понижава ликвидността, но и създава допълнителен натиск върху долара и американските активи.
Какво означава това за инвеститорите?
За индивидуалните и институционалните инвеститори настоящата обстановка е предупреждение, че „безрисковите“ активи вече не съществуват в традиционния смисъл. Диверсификацията става още по-ключова. Инвеститорите следва да:
- Наблюдават геополитическия климат, особено в контекста на търговски и валутни конфликти.
- Разглеждат алтернативни валути и активи, включително злато, евро-номинирани активи и японски облигации.
- Обмислят намаляване на експозицията към дългосрочни доларови облигации, особено ако инфлационните очаквания останат високи.
- Следят политиката на централните банки, включително евентуални интервенции или промени в лихвените проценти.
- Следят състава на резервите на глобалните централни банки, тъй като промени в тяхната структура могат да имат силно отражение върху пазарите.
Световният ред се пренарежда
През 2025 г. инвеститорите са изправени пред нова реалност, в която американският долар и облигации вече не се възприемат като абсолютни стожери на стабилността. Съчетанието от политическа нестабилност, търговски конфликти и промени в глобалните парични потоци изисква гъвкава и информирана стратегия за управление на риска.
Макар финансовата хегемония на САЩ да не е на прага на незабавен край, основите ѝ се разклащат. А когато доверието започне да се топи, историята показва, че обратът може да бъде както рязък, така и дълбок.
Сегашната фаза на „Sell America“ може да е само началото на нов глобален икономически цикъл — такъв, в който доларът ще трябва да се бори за статута на безспорен световен лидер.