
S&P 500 е един от най-популярните начини за инвестиране на фондовия пазар, но зад привидната диверсификация на индекса се крият рискове, които лесно могат да бъдат подценени.
За много инвеститори S&P 500 е почти синоним на диверсификация. В крайна сметка говорим за индекс, който включва около 500 големи американски компании и покрива приблизително 80% от наличната пазарна капитализация на американския пазар. На пръв поглед това изглежда като значително разпределение на риска. Проблемът е, че броят на компаниите не е достатъчен, за да разберем реалната структура на риска. S&P 500 не е индекс, в който всяка компания има еднакво значение. Той е претеглен според пазарната капитализация. Колкото по-голяма е една компания, толкова по-голямо влияние има върху движението на целия индекс. Това означава, че инвеститорът в S&P 500 не получава просто „500 компании“. Той получава портфейл, в който определен брой гиганти имат непропорционално голямо влияние. И точно тук започва разликата между диверсификация по брой позиции и диверсификация по риск.
S&P 500 вече не е толкова равномерно диверсифициран
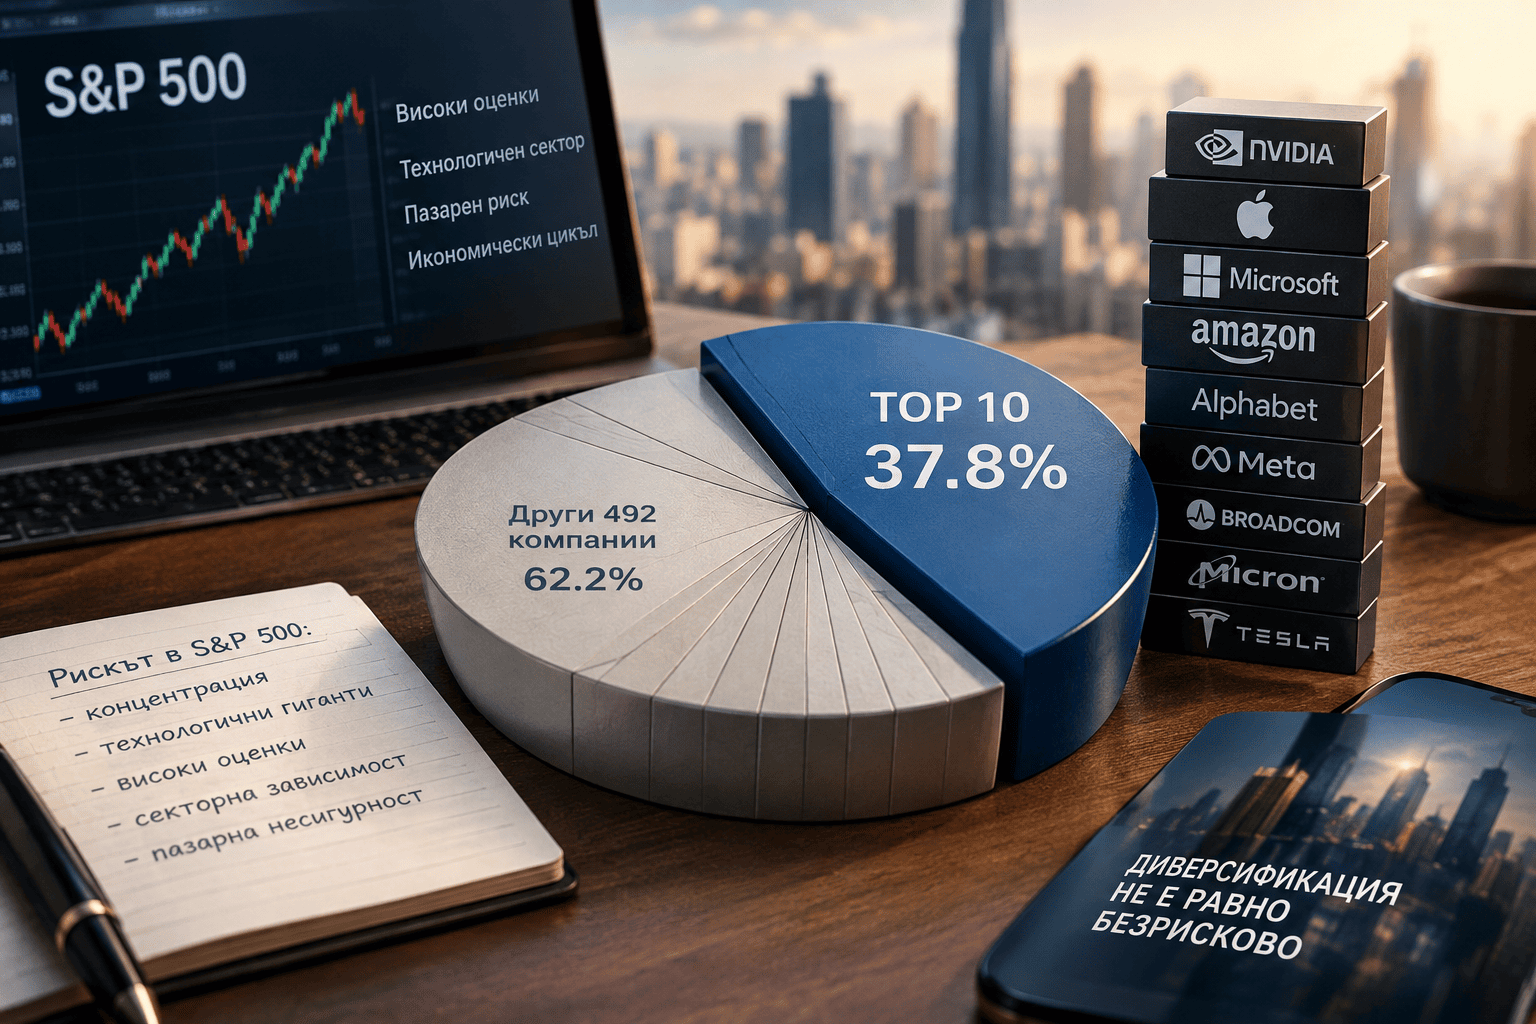
Пазарната капитализация е логичен начин за изграждане на индекс. Тя позволява на индекса автоматично да увеличава теглото на компаниите, които пазарът оценява по-високо, и да намалява относителното тегло на тези, които изостават. Но този механизъм има и обратна страна. Когато няколко компании поскъпнат значително повече от останалата част от пазара, техният дял в индекса автоматично се увеличава. Така индексът започва да зависи все повече от представянето на същите компании, които вече са се представили най-силно. Към 31 август 2026 г. S&P 500 включва 503 компонента, но десетте най-големи позиции представляват 37,8% от индекса. Най-голямата компания има тегло около 8,1%. Това е съществена промяна в начина, по който трябва да мислим за риска. Ако инвеститор притежава ETF, следващ S&P 500, той може да има стотици позиции, но значителна част от резултата му да зависи от сравнително малък брой компании.
Това не означава, че индексът е лошо диверсифициран. Означава, че неговата диверсификация е различна от това, което интуитивно си представят много инвеститори.
S&P 500 и рискът от концентрация
Една от най-важните характеристики на S&P 500 днес е концентрацията. Сред най-големите позиции са Nvidia, Apple, Microsoft, Amazon, Alphabet, Broadcom, Meta, Micron и Tesla. Значителна част от тези компании са свързани с технологичния сектор, изкуствения интелект, облачните услуги, полупроводниците и дигиталната икономика. Това създава интересен парадокс. Инвеститорът може да смята, че купува широко диверсифициран американски пазар, докато в действителност значителна част от неговата експозиция е свързана с една конкретна инвестиционна тема – продължаващия растеж на големите технологични компании и очакванията около изкуствения интелект.
Тук трябва да се направи важно разграничение. Технологичните компании не са непременно по-рискови само защото са технологични. Много от тях имат огромни приходи, висока рентабилност, силни баланси и глобален бизнес. Рискът идва от концентрацията на очакванията. Когато голяма част от индекса зависи от компании, чиито оценки вече включват много оптимистични очаквания за бъдещ растеж, разочарованието може да има по-голямо отражение върху целия индекс.
S&P 500 има силна зависимост от големите технологични компании
Технологичният сектор представлява 37,9% от S&P 500 към края на август 2026 г. След него се нареждат финансовият сектор с 12,3%, комуникационните услуги с 9,5% и здравеопазването с 9,3%. Тук отново трябва да внимаваме с интерпретацията. Не всички технологично свързани компании се намират формално в сектора „Information Technology“. Alphabet и Meta например са класифицирани в Communication Services, а Amazon и Tesla – в Consumer Discretionary.
Следователно реалната икономическа зависимост от технологичния цикъл е по-голяма, отколкото показва само секторното тегло. Това е особено важно при инвестиционни режими, в които лихвените проценти, разходите за капитал или очакванията за бъдещ растеж се променят. Компаниите, чиито оценки зависят от много далечни бъдещи парични потоци, могат да реагират значително на промени в доходността на облигациите и дисконтовите проценти. Дори инвеститорът да не купува директно технологичен ETF, притежанието на S&P 500 може да му осигурява значителна експозиция към същите фактори.
Диверсификацията не премахва пазарния риск
Това е една от най-важните заблуди при инвестирането. Диверсификацията намалява специфичния риск на отделната компания, но не премахва системния риск. Ако една компания публикува слаб отчет, нейният проблем може да бъде ограничен до конкретната позиция. Но ако се промени лихвеният режим, настъпи рецесия, спаднат корпоративните печалби или се свие оценката на акциите, голяма част от S&P 500 може да бъде засегната едновременно. Именно затова притежаването на 500 компании не означава, че инвеститорът има 500 независими източника на доходност. Компаниите са свързани чрез икономиката, финансовата система, лихвените проценти, потреблението, кредитните условия и пазарните очаквания. При сериозен стрес корелациите между различните акции могат да се увеличат. Това означава, че активи, които изглеждат различни в нормални условия, могат да започнат да се движат в една и съща посока. Това е причината диверсификацията да работи най-добре, когато различните части на портфейла имат различни рискови фактори, а не просто различни тикери.
S&P 500 може да изглежда спокоен, докато вътрешността му отслабва
Още един важен аспект е пазарната широчина. Индексът измерва движението на целия портфейл според теглата на отделните компании. Следователно няколко големи позиции могат да компенсират слабостта на голяма част от останалите акции. Това създава ситуация, при която S&P 500 може да бъде близо до исторически максимум, докато значителен брой компании вече се намират в сериозен спад. Точно такъв модел се наблюдава през септември 2026 г. Според пазарни данни 78% от компонентите на индекса са завършили месеца със спад, въпреки че самият S&P 500 е загубил само около 0,5%.
Това е важен сигнал за инвеститора. Индексът може да показва относителна стабилност, докато вътрешната структура на пазара се влошава. Затова анализът само на графиката на S&P 500 понякога не е достатъчен. Пазарната широчина, поведението на равнопретегления индекс, секторната ротация и представянето на отделните акции могат да дадат различна картина.
Оценката също е част от риска
Другият компонент на риска е цената, която инвеститорът плаща. Дори една изключително качествена компания може да бъде лоша инвестиция, ако бъде купена при прекалено висока оценка. Същото важи и за индекса. Към началото на октомври 2026 г. очакванията за корпоративните печалби остават силни, но пазарът следи внимателно дали изключително високият ръст на печалбите през 2026 г. може да бъде поддържан. Според актуални пазарни данни очакваното съотношение цена/печалба на S&P 500 е спаднало до около 19,2 от 22 по-рано през годината, докато прогнозите за ръста на печалбите през 2027 г. са по-умерени. Това показва защо оценката трябва да бъде разглеждана заедно с печалбите. Ако печалбите растат по-бързо от цените, P/E може да се свива дори при продължаващ ръст на индекса. Ако обаче печалбите се забавят, а оценките останат високи, рискът от корекция се увеличава.
Следователно въпросът не е просто „скъп ли е S&P 500?“, а какви бъдещи резултати вече са заложени в цените.
Историческият успех може да създаде фалшиво усещане за сигурност
Дългосрочната история на S&P 500 е една от основните причини индексът да бъде толкова популярен. Но миналото не трябва да се превръща в гаранция за бъдещето. Индексът има вграден механизъм за подмяна на компании. Компании, които вече не отговарят на критериите, могат да бъдат премахвани, а на тяхно място да влизат други. Това означава, че днешният S&P 500 представлява различна икономика от тази преди няколко десетилетия. Този механизъм е едно от предимствата на индекса, но създава и т.нар. survivorship illusion в начина, по който понякога гледаме на историческите резултати. Когато виждаме дългосрочната история на индекса, всъщност виждаме историята на постоянно обновяваща се кошница от големи американски компании. Това не означава, че бъдещите резултати ще бъдат слаби. Означава, че инвеститорът не трябва да приема историческата доходност като автоматична прогноза.
S&P 500 не е същото като „целият американски пазар“
Това също често се пропуска. S&P 500 представлява сегмента на големите американски компании. Самият S&P Dow Jones Indices го определя като измерител на large-cap сегмента на американския пазар. Това означава, че инвеститорът не получава равномерна експозиция към малките и средните компании.
Ако икономическият цикъл започне да благоприятства по-малките компании, S&P 500 може да изостава, дори американската икономика като цяло да се развива добре. Обратното също е вярно. Когато големите технологични компании са двигателят на пазара, S&P 500 може да се представя много силно, дори при по-слаба пазарна широчина. Това е още една причина инвеститорът да разглежда индекса като конкретна инвестиционна експозиция, а не просто като неутрално представяне на „Америка“.
Как да мислим по-различно за риска в S&P 500
Основният въпрос не е дали S&P 500 е добър или лош инструмент. По-важният въпрос е какъв риск всъщност поемаме, когато инвестираме в него. Ако инвеститорът притежава S&P 500, той получава експозиция към американските големи компании, но едновременно с това поема концентрационен риск, пазарен риск, секторен риск, valuation risk и риск, свързан с очакванията за бъдещия икономически растеж. Това не прави индекса неподходящ. Напротив – S&P 500 може да бъде ефективен инструмент за дългосрочна експозиция към американския капиталов пазар. Но ефективният инструмент не трябва да се бърка с безрисков инструмент.
Инвеститорът може да разглежда и допълнителни показатели, когато оценява риска: пазарна широчина, концентрация на топ позициите, равнопретеглената версия на индекса, секторна структура, оценъчни коефициенти, доходност на облигациите и динамиката на корпоративните печалби. Особено интересен е сравнителният анализ между стандартния S&P 500 и S&P 500 Equal Weight. При първия големите компании имат по-голямо влияние, докато при равнопретегления индекс всяка компания има приблизително еднакво влияние между ребалансиранията. Самият S&P Dow Jones Indices поддържа отделна равнопретеглена версия именно заради тази различна структура. Така можем да видим дали движението на пазара идва от широк кръг компании или предимно от най-големите позиции.
Когато „500 компании“ не означава 500 независими залога
Най-важният урок е прост: S&P 500 е диверсифициран, но не е равномерно диверсифициран. Индексът предлага огромно предимство – инвеститорът получава експозиция към стотици големи компании с една инвестиция. Но структурата му означава, че най-големите компании имат много по-голямо влияние върху резултата. В среда, в която няколко мегакомпании доминират пазарната капитализация и голяма част от очакванията са свързани с изкуствения интелект, технологичните инвестиции и бъдещия ръст на печалбите, този фактор заслужава особено внимание.
Затова следващия път, когато чуете „Инвестирам в S&P 500, защото съм диверсифициран“, си струва да зададете още един въпрос:
Диверсифициран по брой компании – или диверсифициран по рискови фактори?
Разликата между двете може да стане видима именно тогава, когато пазарът спре да се движи нагоре.