
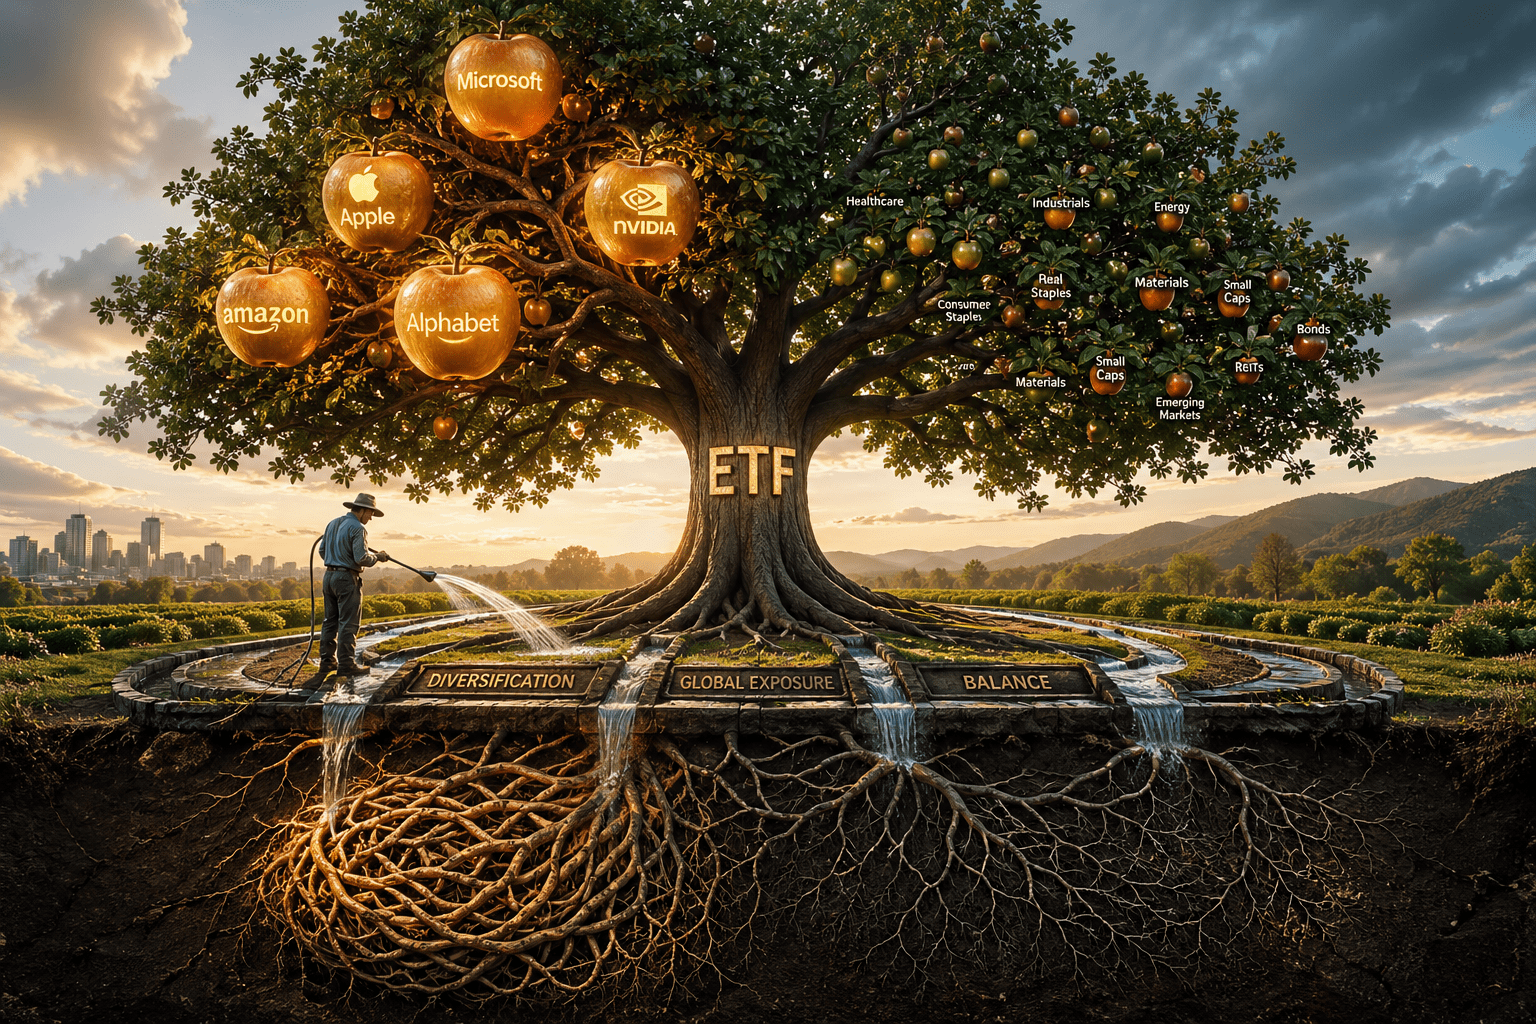

Как да минимизираме рисковете на пасивното инвестиране е въпрос, който все повече инвеститори си задават в свят, доминиран от ETF-и, ниски разходи и автоматизирани стратегии за натрупване на богатство.
Новата ера на пасивното инвестиране
През последните две десетилетия пасивното инвестиране се превърна в доминираща сила на глобалните финансови пазари. Борсово търгуваните фондове (ETF) предлагат лесен достъп до диверсифицирани портфейли, ниски такси и прозрачност – комбинация, която трудно може да бъде игнорирана както от начинаещи, така и от опитни инвеститори. Идеята е проста: вместо да се опитвате да „надхитрите“ пазара, вие просто го следвате. Инвестирате редовно, дългосрочно и без да се влияете от краткосрочния шум. Това е стратегия, която исторически е доказала своята ефективност.
Но зад тази привидна простота се крият рискове, които често се подценяват. Разбирането как да минимизираме рисковете на пасивното инвестиране става критично важно, особено в контекста на нарастваща концентрация, пазарни балони и структурни промени в индексите.
Как да минимизираме рисковете на пасивното инвестиране чрез разбиране на основите
Пасивният инвеститор обикновено следва дисциплиниран подход – инвестира регулярно, игнорира краткосрочните колебания и се доверява на диверсификацията. Това е стратегия, която позволява фокус върху други важни аспекти от живота – кариера, семейство, личностно развитие.
Но ключовият въпрос е не дали пасивното инвестиране работи, а при какви условия работи най-добре. ETF-ите са създадени да следват индекс. Те не подбират „най-добрите“ компании – те купуват всички, включени в даден бенчмарк. Това означава, че вашият портфейл автоматично отразява структурата на пазара – с всичките му силни страни, но и слабости. И тук се крие първият риск: вие не контролирате какво точно притежавате.
Активно срещу пасивно инвестиране: Балансът е ключов
Една от основните дилеми пред инвеститорите е дали да разчитат изцяло на пасивни инструменти или да включат и активни мениджъри. Пасивното инвестиране печели по отношение на разходите. Липсата на анализатори и активна селекция води до значително по-ниски такси, което в дългосрочен план има огромно значение за крайната доходност. От друга страна, активните мениджъри предлагат потенциал за по-добра възвръщаемост чрез селекция на подценени компании. Проблемът е, че исторически малцина успяват да надминат пазара устойчиво.
Решението не е да изберете едното или другото, а да намерите баланс. Включването на ограничена експозиция към активни стратегии може да помогне за намаляване на някои от слабостите на пасивното инвестиране – особено в периоди на пазарни изкривявания.
Как да минимизираме рисковете на пасивното инвестиране при индексна концентрация
Един от най-сериозните и често пренебрегвани рискове на пасивното инвестиране е концентрацията. На теория, индексите като S&P 500 предлагат широка диверсификация. Но в практиката това става все по-малко вярно. Днес малък брой компании доминират индексите. Топ 10 компании могат да съставляват над една трета от целия индекс. Това означава, че представянето на вашия „диверсифициран“ ETF зависи в голяма степен от шепа технологични гиганти.
Това създава няколко риска:
- Прекомерна зависимост от един сектор (технологии)
- Уязвимост към корекции в надценени компании
- Липса на реална диверсификация
Пасивният инвеститор често не осъзнава, че всъщност прави концентриран залог, маскиран като диверсифицирана стратегия.
Тематични ETF-и: Висок потенциал, висок риск
Тематичните ETF-и, особено в области като изкуствен интелект, зелена енергия или блокчейн, станаха изключително популярни. Те обещават експозиция към бъдещето. Но реалността е по-сложна. Тези фондове често са силно концентрирани, защото има ограничен брой компании, които отговарят на темата. Това води до:
- Висока волатилност
- Силна зависимост от няколко ключови играчи
- Риск от надценяване
Ако не се използват внимателно, те могат да увеличат риска в портфейла, вместо да го диверсифицират.
Как да минимизираме рисковете на пасивното инвестиране чрез реална диверсификация
Истинската диверсификация не означава просто да притежавате много акции. Означава да притежавате различни източници на риск и доходност. Един от най-ефективните начини да се постигне това е чрез географска диверсификация. Американският пазар доминира глобалните индекси, но това не означава, че е единствената възможност. Включването на европейски, британски или развиващи се пазари може да намали зависимостта от един регион.
Също така, експозицията към малки компании (small caps) предлага различен профил на риск и потенциал за растеж в сравнение с големите корпорации.
Друг подход е използването на равнопретеглени индекси. Вместо да дават по-голяма тежест на най-големите компании, те разпределят инвестицията равномерно. Това води до по-добра секторна диверсификация и намалява риска от концентрация.
Ролята на оценките и пазарните цикли
Пасивното инвестиране не взема предвид оценките. Когато дадена компания или сектор стане надценен, индексът автоматично увеличава експозицията към него. Това означава, че инвеститорите купуват повече от вече скъпите активи. Това е обратното на класическата инвестиционна логика. В дългосрочен план това може да доведе до по-ниска възвръщаемост и по-големи спадове при корекции. Разбирането на този механизъм е ключово, ако искаме да минимизираме рисковете на пасивното инвестиране.
Психологията на пасивния инвеститор
Едно от най-големите предимства на пасивното инвестиране е дисциплината.
Но същевременно, тази дисциплина може да се превърне в слабост, ако се превърне в сляпо следване. Инвеститорите често вярват, че „не трябва да правят нищо“. Но в реалността, пасивното инвестиране изисква периодичен преглед и ребалансиране. Пазарите се променят. Индексите се променят. Рисковете се променят. Игнорирането на тези промени може да доведе до неочаквани резултати.
Как да минимизираме рисковете на пасивното инвестиране чрез стратегическо разпределение
Най-ефективният начин да се намали рискът е чрез стратегическо разпределение на активите.
Това включва:
- Разпределение между различни региони
- Комбинация от големи и малки компании
- Включване на различни класове активи (акции, облигации, недвижими имоти)
- Ограничена експозиция към тематични ETF-и
Също така, добавянето на малък дял активни стратегии може да помогне за балансиране на портфейла. Важно е да се подчертае, че това не означава да се изостави пасивното инвестиране, а да се подобри.
Дългосрочната перспектива: ключът към успеха
В крайна сметка, пасивното инвестиране остава една от най-ефективните стратегии за дългосрочно натрупване на богатство – особено за инвеститори без опит. Но както всяка стратегия, тя не е без недостатъци. Разбирането как да минимизираме рисковете на пасивното инвестиране дава на инвеститорите предимство – не чрез сложни техники, а чрез информираност и баланс. Най-успешните инвеститори не са тези, които избягват риска напълно, а тези, които го разбират и управляват.
Пасивното инвестиране не е „безрисково“ – то просто прехвърля риска от избор на акции към структурата на пазара. В свят, в който индексите стават все по-концентрирани, а оценките – все по-високи, инвеститорите трябва да бъдат по-внимателни от всякога.
Как да минимизираме рисковете на пасивното инвестиране не е въпрос с еднозначен отговор. Това е процес, който включва:
- разбиране на инструментите
- осъзнаване на пазарната динамика
- изграждане на добре балансиран портфейл
С правилния подход, пасивното инвестиране може да остане мощен инструмент – не само за растеж, но и за устойчивост в един все по-сложен финансов свят.

Мислил съм си за equal weight etf… обаче от друга страна в едно от последните си видеа Запорожанов (не съм проверявал данните му) извади статистика че повечето компании са надолу. В един етф разпределен по равно ако 30% са уинърите, лузърите ще са 70% и като цяло ще сме на минус 40%.
p.p. Ще е интересно да дадете една примерна стратегия с някакви примерни правила за ребаланс.
Здравейте!
Благодаря Ви за разсъжденията. Към днешна дата, S&P 500 Equal Weight индексът е с ръст 10.63% от началото на годината, докато S&P 500 – само 7.83%. Но, тук не става въпрос кой индекс ще направи по-голям ръст, а как да намалим риска при евентуален спад.
Относно стратегията за ребалансиране, тя трябва да е строго индивидуална спрямо цялостната Ви стратегия на инвестиране.
Няма универсално правило за ребалансиране, но една проста и ефективна стратегия може да изглежда така:
– Проверявайте портфейла веднъж на 6 или 12 месеца. Избягвайте ежедневното следене на пазара – целта е дисциплина, а не постоянни промени.
– Ребалансирайте при отклонение от 5 процентни пункта. Ако първоначално сте разпределили 60% в акции и 40% в облигации, а след силен ръст акциите вече са 66%, е време да върнете портфейла към първоначалното съотношение.
– Следете концентрацията по региони. Ако американските акции са били 50% от портфейла, но вече представляват 65% заради силното им представяне, помислете дали да не насочите новите инвестиции към Европа, Азия или развиващите се пазари.
– Ограничете концентрацията в отделни сектори. Ако технологичният сектор вече заема прекалено голям дял заради ръста на компаниите с голяма капитализация, постепенно увеличавайте експозицията към други сектори като здравеопазване, индустрия, потребителски стоки или недвижими имоти.
– Използвайте новите вноски вместо продажби. Вместо да продавате активи и да плащате данъци или такси, насочвайте следващите си месечни инвестиции към класовете активи, които са останали под целевото тегло.
– Преразглеждайте целевото разпределение при важни житейски промени. Ако наближавате пенсия, купувате жилище или доходите ви се променят значително, може да е разумно постепенно да намалите риска чрез по-висок дял облигации или други по-стабилни активи.