
Традиционната финансова теория учи, че по-високият риск носи по-висока очаквана възвръщаемост. В реалността обаче финансовите пазари често се държат по начин, който противоречи на тази логика. Един от най-интересните и добре документирани примери е аномалията на ниската волатилност – систематичната тенденция нисковолатилните акции да постигат равни или по-високи възвръщаемости спрямо по-рискови акции, но с по‑нисък риск. Това явление не е случайност. То е резултат от комбинация между структурни ограничения и мощни поведенчески пристрастия, които карат инвеститорите да надценяват акциите с висока волатилност и да подценяват стабилните компании.
В тази статия ще наблегна върху поведенческите причини зад аномалията и практическите насоки как индивидуалните инвеститори могат систематично да се възползват от нея.
Какво представлява аномалията на ниската волатилност?
Аномалията на ниската волатилност описва необичайния факт, че портфейли, съставени от акции с ниска историческа волатилност или нисък бета коефицент, осигуряват:
- по‑висока риск-коригирана възвръщаемост,
- по‑малки загуби по време на кризи,
- по‑стабилна траектория на печалбите,
- по‑малка необходимост от възстановяване след спад.
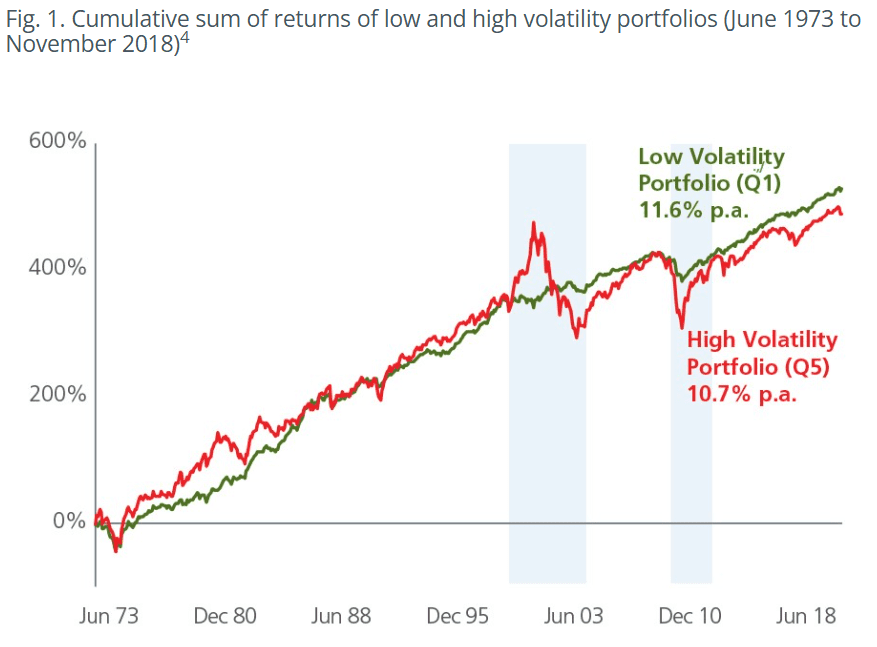
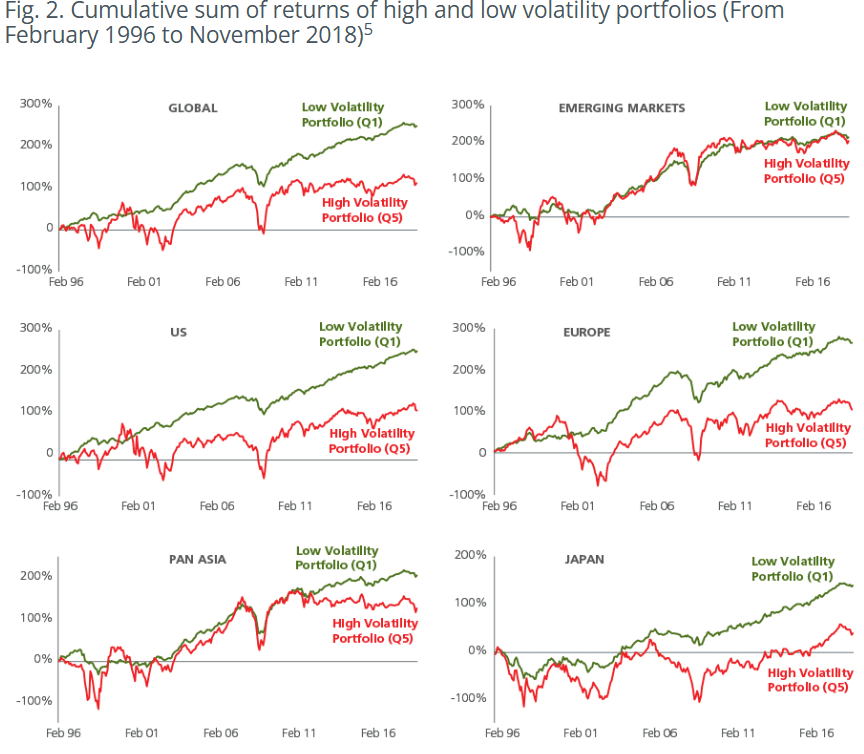
Това е противоположно на очакванията на модели като CAPM, според които по-високият риск трябва да носи по-висока възвръщаемост. Емпирични анализи – включително и от Eastspring (*в статията съм приложил техни графики) показват, че нисковолатилните портфейли исторически падат по‑малко в мечи пазари, а при последващото възстановяване „имат по-малко да наваксват“. Именно това обяснява значителна част от тяхното дългосрочно предимство.
Поведенческите причини зад аномалията на ниската волатилност
Макар структурните фактори (като ограниченията за ливъридж при институции) да играят роля, днес повечето изследователи подчертават, че поведенческите пристрастия на инвеститорите са основният двигател на аномалията.
Ефект на „лотарийните“ акции
Инвеститорите често надценяват компании, които приличат на лотарийни билети: ниска вероятност за огромна печалба, но много шум, обещания и потенциал. Това води до:
- прекомерен ентусиазъм около волатилни акции,
- прекомерно търсене и завишени цени,
- ниски бъдещи възвръщаемости.
Същевременно стабилните и скучни компании остават подценени.
Прекомерна увереност и надценяване на личната преценка
Инвеститорите често вярват, че могат да разпознаят „следващия голям победител“ – и затова предпочитат рискови компании. Тази прекомерна увереност води до системно надплащане на растежни и високоволатилни акции.
Пристрастие към скорошните събития (recency bias)
След резки растежи инвеститорите очакват те да продължат. Това тласка волатилните акции още по-високо. Но всяка екзалтация приключва – и в тези моменти нисковолатилните акции се оказват много по-стабилни.
Ефект на вниманието (attention bias)
Медиите и финансовите платформи показват предимно драматични новини, големи движения и хайп. Ниският шум около стабилни бизнеси води до:
- по-малко интерес към тях,
- по-ниско търсене,
- подценяване на качествени компании.
Проблемът със стимулирането на професионалните мениджъри
Много професионални портфейлни мениджъри:
- са оценявани спрямо бенчмарк за кратък период,
- не искат да изостават по време на ръстове,
- предпочитат „геройски“ растежни позиции.
Това допълнително изкривява цените в полза на волатилните акции.
Структурни фактори, които засилват аномалията на ниската волатилност
Ограничения за ливъридж
Много институции – пенсионни фондове, взаимни фондове – нямат право да използват ливъридж. Когато искат по-висока доходност, те са „принудени“ да купуват високоволатилни акции, вместо просто да търгуват нисковолатилни с ливъридж. Това поддържа високи цени при волатилните компании.
Индексни изкривявания
Пазарно капитализираните индекси дават по-голяма тежест на:
- по-скъпите,
- по-рисковите,
- повече надути от ентусиазъм
акции. Така нисковолатилните компании остават относително подценени.
Методологии за бенчмарк и оценка
Когато мениджърите се оценяват спрямо индекси, те избягват портфейли, които се отклоняват много от тях – а нисковолатилните портфейли обикновено имат голям tracking error.
Как индивидуалните инвеститори могат да се възползват от аномалията на ниската волатилност?
За да се възползвате от аномалията чрез индивидуални акции, е важно да прилагате систематичен подход, който комбинира фундаментален и технически анализ.
Фундаментални критерии за подбор на нисковолатилни акции
- Стабилни и предсказуеми приходи – компании с постоянни парични потоци са по-малко склонни към резки пазарни движения.
- Умерен или нисък дълг – високо задлъжнелите фирми обикновено показват по-висока волатилност.
- Силно конкурентно предимство (moat) – устойчивите бизнес модели водят до по-ниско рисков профил.
- Исторически нисък бета коефицент (<1) – измерва чувствителността спрямо пазара.
Технически анализ: как може да помогне?
Техническият анализ не е основният двигател на аномалията, но може да подпомогне индивидуалния подбор:
- Дългосрочна тенденция (50/200 DMA) – ниската волатилност често върви с плавни възходящи трендове.
- ATR (Average True Range) – помага да оцените текущата волатилност на акцията.
- Зони на подкрепа и съпротива – акции с ясно дефинирани ценови канали показват по-стабилно поведение.
Практически подход за портфолио изграждане
- Разпределете 20–40% от портфолиото в подбрани индивидуални нисковолатилни акции.
- Фокусирайте се върху сектори с устойчиво търсене (комунални услуги, здравеопазване, потребителски стоки).
- Ребалансирайте на всеки 6–12 месеца, за да поддържате относителна стабилност.
- Комбинирайте с малък дял по-циклични акции за балансиране на риска.
Кога аномалията на ниската волатилност работи добре и кога не?
Разбирането на това кога ниската волатилност носи предимство е ключово за успешното прилагане на стратегията. Историческите данни показват, че в периоди на повишена несигурност – като кризата през 2008 г., пандемичния шок през 2020 г. и по-ранните рецесии от 70-те години – акциите с ниска волатилност се представят по-стабилно и често изпреварват широкия пазар. Това се дължи на факта, че инвеститорите се насочват към по-предвидими бизнеси, което подсилва търсенето и ценовата устойчивост. Ако визуално погледнем типичните графики на представянето на нисковолатилни индекси спрямо широките пазари, ясно се вижда как спадовете при първите са по-плитки и възстановяването – по-бързо.
За разлика от това, по време на силни бичи пазари ниската волатилност изостава. Пример за това е технологичният бум между 2016–2021 г., когато рисковите акции, движени от растежни очаквания, изпревариха по-консервативните компании. Подобен модел се наблюдава и по време на възстановявания, подкрепени от агресивни фискални стимули: инвеститорският апетит за риск нараства, а ниската волатилност временно губи своята относителна сила. Важно е да се подчертае, че ниската волатилност може да покаже по-слаби резултати и при рязко покачване на лихвените проценти. Историята от началото на 80-те години, когато Пол Волкър повишава лихвите, е добър пример: компании със стабилен, но по-бавен растеж изостават спрямо цикличните сектори, които се възползват от инфлационни и икономически завои.
Въпреки това, дългосрочните графики на факторния премиум на ниската волатилност почти винаги показват положителен наклон, дори ако краткосрочно има периоди на изоставане. Това доказва устойчивостта на стратегията, когато е приложена дисциплинирано и с дългосрочен хоризонт.
Аномалията на ниската волатилност – възможност за реализиране на алфа
Аномалията на ниската волатилност е едно от най-убедителните доказателства, че поведенческите финанси имат огромно влияние върху реалните пазари. Инвеститорите систематично надценяват шумните, волатилни и рисковани акции – и подценяват стабилните, качествени компании. Това създава устойчива възможност.
Индивидуалните инвеститори, които избягват поведенческите капани и поддържат дисциплина, могат:
- да намалят риска,
- да подобрят дългосрочните си резултати,
- да използват грешките на тълпата.
Ниската волатилност не е магическо решение. Но е една от най-научно обоснованите и практични стратегии, достъпни за обикновените инвеститори.