
Повторяеми модели и вероятности – това е концепцията, която стои в основата на едни от най-големите инвестиционни успехи на XX век и която може да промени начина, по който ритейл инвеститорите гледат на пазара днес.
В историята на финансовите пазари има личности, които променят правилата на играта. Някои го правят чрез интуиция, други чрез дръзки залози, трети чрез харизма. А има и такива, които тихо, методично и без излишна показност доказват, че пазарите могат да бъдат анализирани като математически системи. Такъв човек е Ед Торп – математик, професор, пионер в теорията на вероятностите, автор, хедж фонд мениджър и един от най-великите инвеститори на всички времена. Историята му не е просто вдъхновяваща. Тя е практическо ръководство за това как чрез повторяеми модели и вероятности можем да наклоним статистически пазара в своя полза – подход, който днес може да бъде приложен дори от индивидуалния инвеститор.
Повторяеми модели и вероятности: началото e в казиното
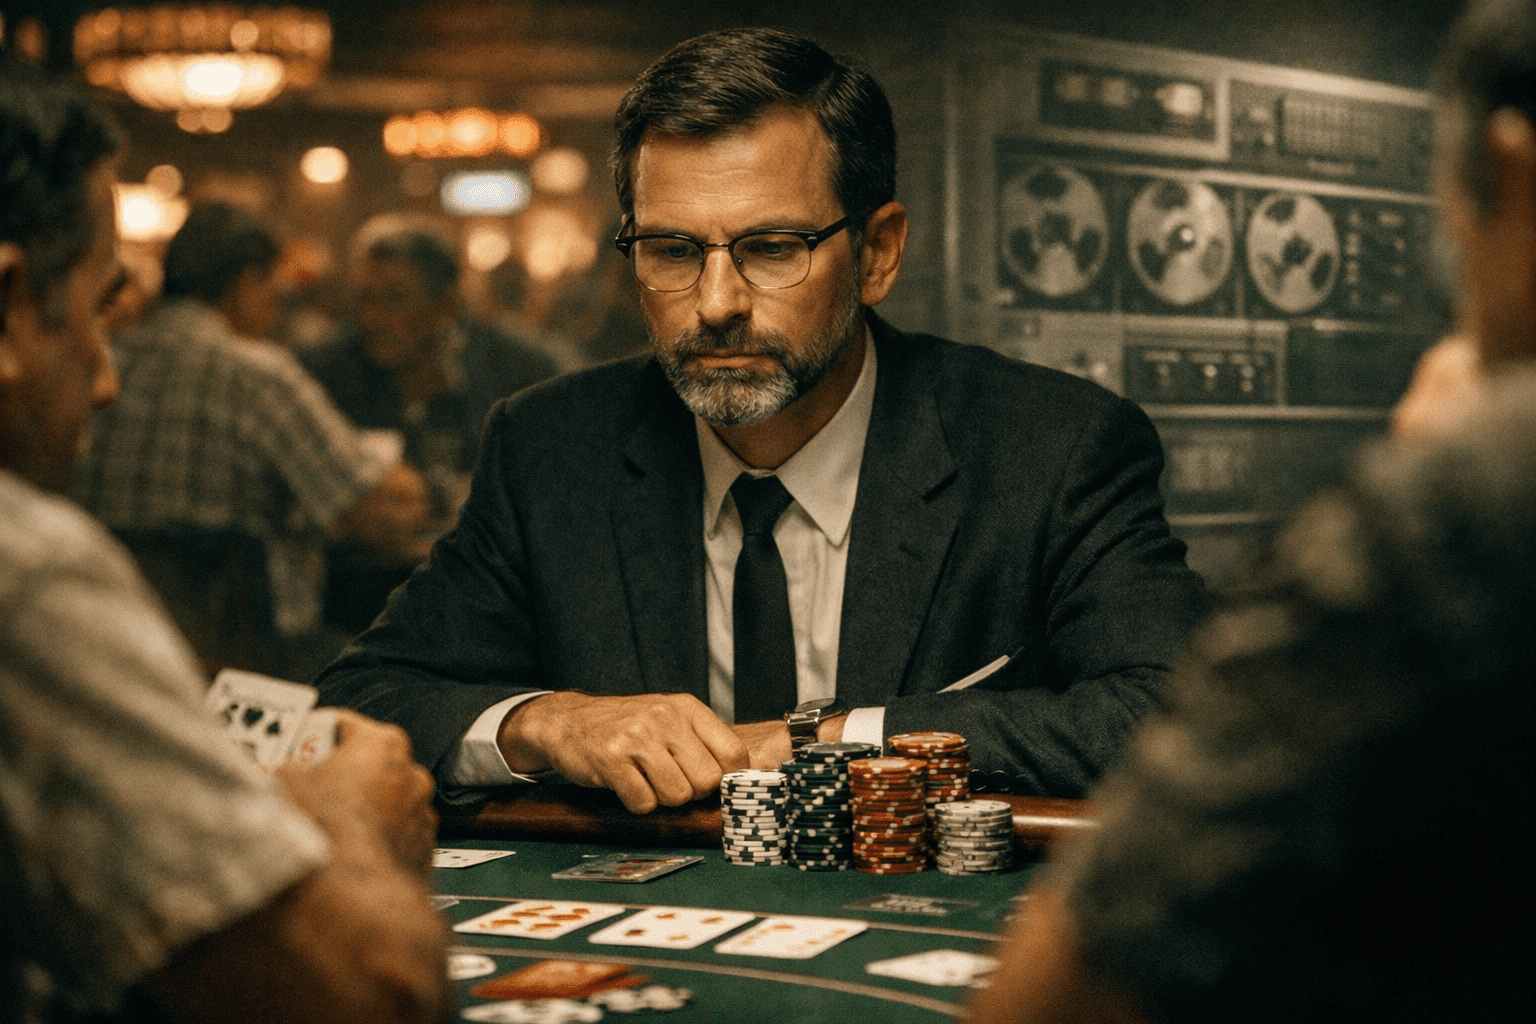
В началото на 60-те години Торп не тръгва към Лас Вегас като комарджия, а като учен. Като преподавател в Масачузетския технологичен институт (MIT) той използва един от най-мощните компютри на своето време – IBM 704 – за да симулира хиляди ръце блекджек. Целта му не е да „измами“ системата, а да провери дали вероятностите могат да бъдат изчислени така, че играчът да има статистическо предимство. Откритието му е просто, но революционно: ако следиш кои карти вече са изиграни, вероятностите се променят. И ако знаеш как да ги изчислиш, можеш да наклониш играта в своя полза.
През 1961 г. Торп взема $10,000 от известния комарджия Мани Кимел и заминава за Лас Вегас, за да тества теорията си. С фалшива брада и очила, за да не бъде разпознат, той удвоява капитала си за един уикенд – при положение че годишната заплата на университетски професор по това време е около половината от тази сума. Това не е късмет. Това е математика. Това е разбиране на повторяемите модели и вероятности в една система, която повечето хора приемат като чиста случайност.
От повторяеми модели и вероятности към хедж фонд с изключителни резултати
Гениалността на Ед Торп обаче не е в победата над казиното, а в пренасянето на същата математическа дисциплина на финансовите пазари. През 1969 г. той създава хедж фонда Princeton Newport Partners. В следващите близо две десетилетия (230 месеци) фондът реализира приблизително 19% средна годишна доходност, и то при само 3 губещи месеци! Това постижение го поставя сред най-успешните професионални инвеститори на всички времена.
Торп не разчита на шумни прогнози. Не гони следващата „гореща“ акция. Не се опитва да предвиди политически събития или икономически кризи. Вместо това той търси структурни неефективности, статистически аномалии и повторяеми модели в цените на активите. Той прилага същата логика, която му носи успех в блекджека: ако системата съдържа измеримо отклонение, то може да бъде експлоатирано. В инвестиционния свят това означава анализ на ценови движения, арбитражни възможности и пазарни дисбаланси.
Личността на Ед Торп: рационалност над его
Една от причините Ед Торп да бъде считан за един от най-великите инвеститори е не само доходността му, а начинът му на мислене. Той никога не се превръща в медийна фигура. Не изгражда култ към личността си. Не продава прогнози. Неговата сила е в дисциплината. В разбирането, че рискът не е враг, а величина, която трябва да бъде измерена. В осъзнаването, че загубите са неизбежни, но могат да бъдат контролирани.
Торп мисли в очаквана стойност. За него всяка инвестиция е уравнение: каква е вероятността за успех, какъв е потенциалът за печалба и какъв е рискът при грешка. Ако числата показват положителна очаквана стойност, сделката има смисъл. Ако не – тя се пропуска, независимо от емоциите.
Повторяеми модели и вероятности на фондовия пазар
Когато говорим за повторяеми модели и вероятности на пазара, не става дума за магия или гарантирани печалби. Става дума за статистическа склонност. Някои акции показват историческа тенденция да се покачват в определени месеци. Други демонстрират цикличност около отчетни периоди. Има сектори, които се представят по-силно в конкретни икономически фази. Тези явления могат да бъдат измерени. Ако определен времеви прозорец е бил положителен в 80% от случаите за последните 20 години, това не означава, че ще бъде положителен и тази година. Но означава, че вероятността е била наклонена в определена посока достатъчно често, за да заслужава внимание. Точно тук количественият анализ се превръща в инструмент за откриване на предимство.
Сезонност и повторяеми модели и вероятности в практиката
Сезонността е един от най-ясните примери за повторяеми модели и вероятности в инвестирането. Определени бизнеси имат естествени цикли – търговията около празници, енергийното потребление през зимата или лятото, технологични цикли около нови продукти.
Ритейл инвеститорът може да анализира историческите месечни или седмични доходности на дадена акция или ETF. Когато се използват достатъчно дълги времеви серии, се открояват периоди с по-висока честота на положителни резултати. След това тези периоди могат да бъдат тествани чрез симулации с фиксирани входове и изходи. Важно е да се подхожда критично. Моделът трябва да работи в различни пазарни условия, а не само в един конкретен бичи цикъл. Трябва да се включват и транзакционни разходи. И най-вече – стратегията трябва да се прилага дисциплинирано.
Как ритейл инвеститорът да използва повторяеми модели и вероятности
Прилагането на подхода на Торп започва с формулиране на ясна хипотеза. Например, дали дадена акция има историческа склонност към покачване в конкретен календарен период или след определен тип спад. Следва анализ на историческите данни за поне десетилетие назад. Изчисляват се средната доходност, честотата на положителните периоди и максималните спадове. Ако резултатът показва положителна очаквана стойност, стратегията може да бъде тествана чрез симулация на портфейлно ниво.
Управлението на риска е критично. Никога не се инвестира прекомерен дял от капитала в една идея. Размерът на позицията трябва да бъде съобразен с волатилността и вероятността за неуспех. Торп използва математически модели за определяне на оптимален размер на позициите – концепция, която днес може да бъде адаптирана в по-опростен вариант от индивидуалните инвеститори. С времето може да се изгради портфейл от няколко независими статистически модела, които се активират в различни периоди от годината. Така общата зависимост от един конкретен сценарий намалява, а вероятностното предимство се натрупва.
Мислене във вероятности – наследството на Торп
Най-големият урок от Ед Торп не е конкретна стратегия, а начинът на мислене. Той доказва, че пазарите не са напълно хаотични и че чрез систематичен анализ могат да бъдат открити повторяеми модели и вероятности, които да наклонят дългосрочния резултат в полза на дисциплинирания инвеститор. За ритейл участника това означава промяна на фокуса. Вместо да се търси следващата сензационна новина, по-ефективно е да се изгражда процес. Вместо да се гадае какво ще стане утре, по-разумно е да се пита как исторически пазарът се е държал при сходни условия.
Ед Торп не печели, защото знае бъдещето. Той печели, защото разбира вероятностите. И именно в това се крие силата на количествения подход – да поставим пазара на своя страна не чрез догадки, а чрез повторяеми модели и вероятности, подкрепени от данни, дисциплина и контрол на риска.