
Обратното изкупуване на акции се превърна в една от най-важните стратегии за връщане на капитал към акционерите през последните две десетилетия. За много инвеститори обратното изкупуване на акции е символ на стабилност, увереност и финансова сила. Когато една компания обяви мащабна buyback програма, пазарът често реагира позитивно, защото това се възприема като знак, че ръководството вярва в бъдещето на бизнеса и счита акциите за подценени.
Но зад тази привидно проста финансова операция стои много по-сложна структура. Обратното изкупуване на акции работи отлично, когато компаниите разполагат със стабилен свободен паричен поток, евтин достъп до капитал и достатъчно силен баланс. Проблемите започват тогава, когато логиката на финансирането се промени. През последните години глобалната икономика навлезе в нов режим. Лихвените проценти вече не са близо до нулата, цената на дълга се повиши, а инвеститорите започнаха да обръщат много повече внимание на качеството на печалбите и устойчивостта на баланса. Това променя изцяло начина, по който трябва да се оценяват програмите за обратно изкупуване на акции.
Как обратното изкупуване на акции промени пазарите
В продължение на години buyback програмите бяха един от най-големите двигатели на фондовия пазар в САЩ. Много корпорации използваха огромни количества капитал, за да намаляват броя на акциите в обращение. Това автоматично повишаваше печалбата на акция и често подкрепяше цената на акциите дори в периоди на по-слаб органичен растеж. Технологичните гиганти, банките и индустриалните компании превърнаха обратното изкупуване на акции в основен инструмент за управление на капитала. За разлика от дивидентите, buyback програмите дават значително по-голяма гъвкавост. Ако икономическата ситуация се влоши, ръководството може лесно да намали или спре изкупуванията, без това да се възприеме толкова негативно, колкото намаляване на дивидент.
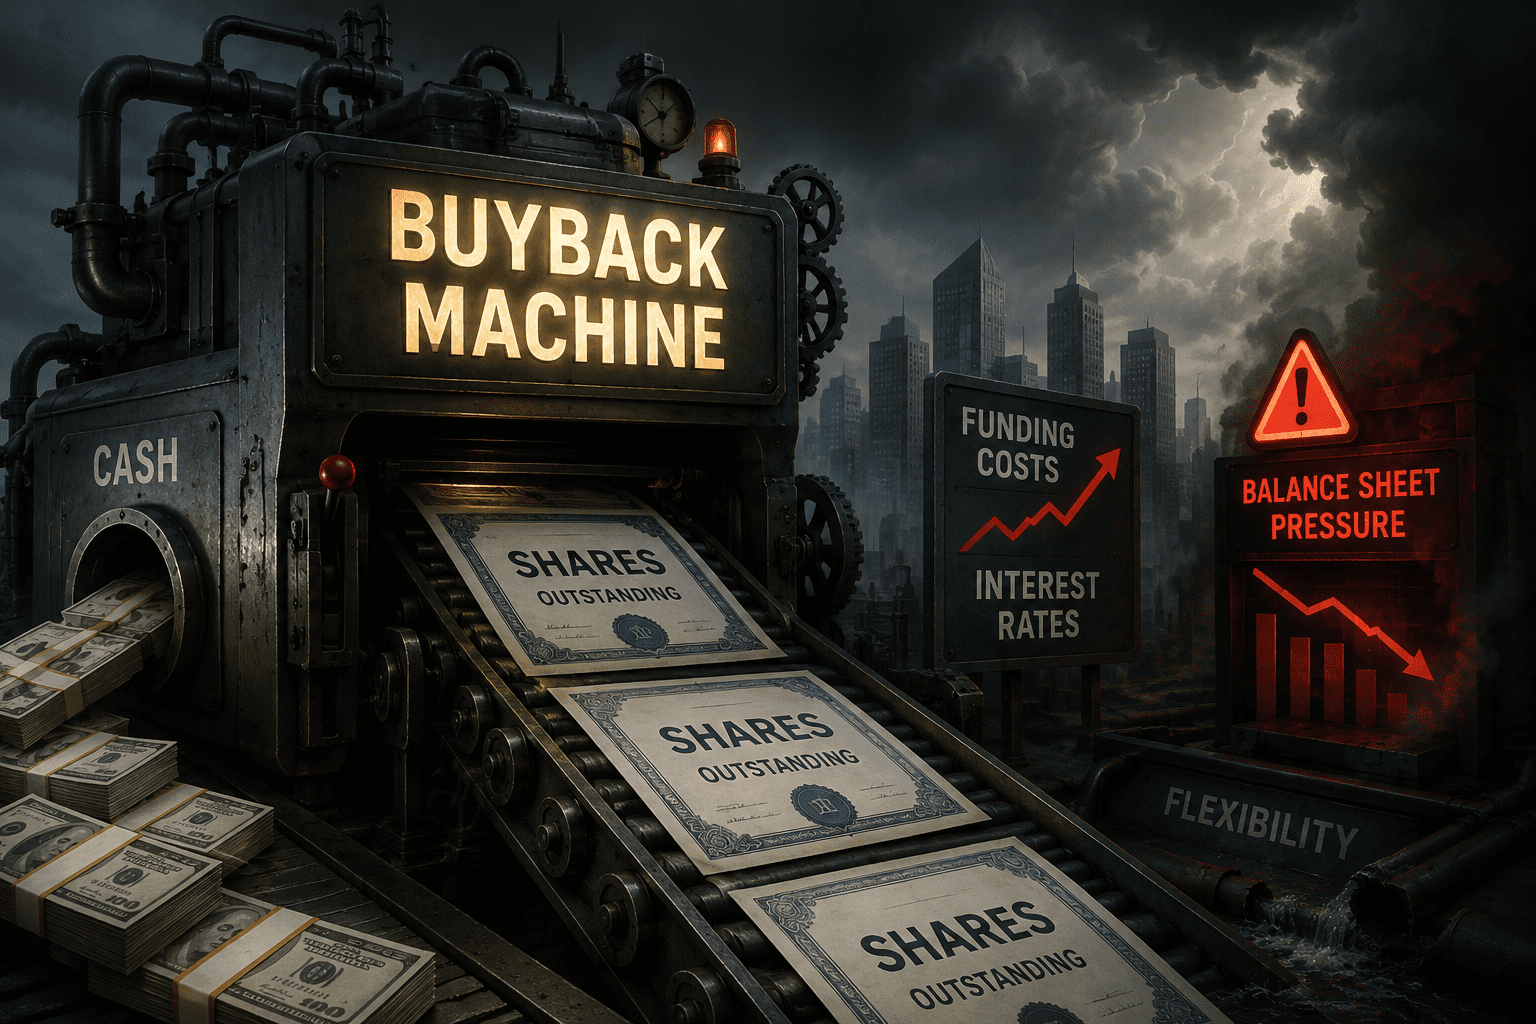
Точно тази гъвкавост убеди много инвеститори, че обратното изкупуване на акции е почти безрисков механизъм. В действителност обаче buyback програмите никога не са били независими от финансовата среда. Те просто изглеждаха лесни в период, когато капиталът беше необичайно евтин. След финансовата криза от 2008 г. централните банки поддържаха рекордно ниски лихви години наред. Компаниите можеха да емитират облигации при минимални разходи и да използват този дълг за обратно изкупуване на акции. Това създаде своеобразна „машина за buyback“, която подхранваше ръста на пазара почти непрекъснато. Днес условията са различни.
Защо високите лихви променят логиката на buyback програмите
Когато лихвените проценти са ниски, заемният капитал изглежда евтин и почти безболезнен. В подобна среда много компании предпочитаха да финансират обратно изкупуване на акции чрез дълг, вместо да използват собствени резерви. Тази стратегия работеше добре, докато растежът беше стабилен и финансирането достъпно. Но при по-високи лихви математиката започва да се променя драматично. Днес всяка нова емисия облигации носи значително по-висока цена. Компаниите трябва да плащат повече за рефинансиране на стария дълг, а инвеститорите стават все по-внимателни към нивата на задлъжнялост. Това означава, че обратното изкупуване на акции вече не може да се разглежда изолирано. То трябва да бъде анализирано като част от цялостната структура на баланса.
Ако една компания използва прекалено агресивно капитала си за buyback програми, тя може да се окаже с по-малка ликвидност точно в момент, когато икономиката се забавя. Това увеличава риска при спад на приходите, свиване на маржовете или затруднен достъп до финансиране. Проблемът е, че тези слабости често остават невидими години наред.
Обратното изкупуване на акции и скритият риск в баланса
Една от най-важните истини за обратното изкупуване на акции е, че то винаги представлява компромис. Всеки долар, използван за buyback, е долар, който не може да бъде използван за нещо друго. Това включва:
- инвестиции в растеж;
- научноизследователска дейност;
- придобивания;
- намаляване на дълга;
- изграждане на ликвидни резерви.
Когато свободният паричен поток е силен, този компромис изглежда лесен за управление. Компаниите могат едновременно да инвестират в бизнеса си и да връщат капитал към акционерите. Но когато икономическата среда се промени, напрежението започва да се натрупва.
Много инвеститори подценяват факта, че buyback програмите могат да създадат илюзия за стабилност. Печалбата на акция расте, броят на акциите намалява, а цената на книжата получава постоянна подкрепа. В същото време обаче балансът постепенно може да отслабва. Това е особено опасно при компании, които използват дълг за финансиране на обратно изкупуване на акции. В краткосрочен план ефектът изглежда позитивен. В дългосрочен обаче натрупването на задължения ограничава финансовата гъвкавост. Когато настъпи период на икономически стрес, пазарът започва да обръща внимание именно на тази липса на буфер.
Защо програмите за обратното изкупуване на акции могат да спрат внезапно
Една от причините инвеститорите често да бъдат изненадани от рязкото намаляване на buyback програмите е, че процесът изглежда стабилен до самия край. Компаниите обикновено продължават обратно изкупуване на акции, докато все още имат достъп до достатъчно ликвидност. Проблемът е, че когато условията се влошат, промяната може да бъде много бърза.
Пазарите често приемат buyback програмите като постоянна характеристика на бизнеса. Но те всъщност зависят от няколко критични фактора:
- стабилен свободен паричен поток;
- достъп до евтин капитал;
- устойчиви маржове;
- силен баланс;
- доверие от кредитните пазари.
Ако някой от тези елементи започне да отслабва, buyback машината постепенно губи своята устойчивост. Историята показва, че компаниите обикновено изкупуват най-агресивно акции близо до върховете на пазара, когато печалбите изглеждат стабилни и инвеститорският оптимизъм е висок. Именно тогава обаче рискът от надценяване и прекомерен leverage често е най-голям. В период на икономическо забавяне същите тези компании са принудени рязко да намалят обратното изкупуване на акции, за да запазят ликвидност. Така buyback подкрепата, на която пазарът е разчитал, внезапно изчезва.
Разликата между качествените и рисковите buyback програми
Не всички програми за обратно изкупуване на акции са еднакви. Това е изключително важно за дългосрочните инвеститори. Компаниите със стабилен свободен паричен поток, нисък дълг и устойчиви конкурентни предимства могат да използват buyback програмите по много ефективен начин. При тях обратното изкупуване на акции е естествен резултат от силен бизнес модел. Тези компании обикновено:
- генерират излишен кеш;
- имат високи маржове;
- поддържат разумен leverage;
- не зависят от постоянен достъп до евтин дълг.
При тях buyback програмите често създават реална стойност за акционерите в дългосрочен план.
Ситуацията е различна при компании, които използват обратно изкупуване на акции основно за поддържане на цената на акциите или за изкуствено повишаване на earnings per share. Там buyback механизмът може да прикрива по-дълбоки структурни проблеми. Когато икономическите условия се влошат, тези слабости стават видими много бързо.
Какво трябва да следят инвеститорите
В новата среда инвеститорите трябва да анализират buyback програмите много по-внимателно, отколкото през последното десетилетие. Първият ключов фактор е свободният паричен поток. Ако обратното изкупуване на акции не се подкрепя от реален кеш, рискът се увеличава значително. Вторият важен елемент е балансът. Компании с висока задлъжнялост имат много по-малко пространство за грешки при икономическо забавяне. Третият фактор е цената на финансирането. При по-високи лихви buyback програмите стават значително по-скъпи за поддържане.
Инвеститорите трябва също така да обръщат внимание дали ръководството използва buyback програмите дисциплинирано или агресивно. Има огромна разлика между компания, която изкупува акции при ниски оценки и силен баланс, и компания, която го прави независимо от пазарната цена и финансовото си състояние.
Новата ера на капиталовата дисциплина
Глобалната икономика постепенно навлиза в период, в който капиталовата дисциплина отново става критично важна. След години на почти безплатни пари компаниите трябва да свикнат с много по-висока цена на капитала. Това променя поведението на корпоративния сектор. Все повече инвеститори започват да предпочитат компании със стабилни баланси, устойчив свободен паричен поток и умерена задлъжнялост. В подобна среда агресивното обратно изкупуване на акции вече не изглежда автоматично позитивно. Напротив – в някои случаи то може да бъде сигнал, че ръководството се опитва да поддържа цената на акциите в момент, когато фундаментите отслабват.
Това не означава, че buyback програмите изчезват. Обратното изкупуване на акции вероятно ще остане ключов инструмент за връщане на капитал към акционерите и през следващите години. Но пазарът вече започва да прави много по-ясна разлика между buyback програми, подкрепени от истинска финансова сила, и такива, зависещи от евтин дълг и агресивен leverage.
Какво може да се счупи в системата
Най-голямата заблуда около обратното изкупуване на акции е идеята, че гъвкавостта автоматично означава безопасност. Да, buyback програмите могат да бъдат намалени или спрени сравнително лесно. Но ако компанията е използвала прекомерно количество кеш или дълг за поддържането им, щетите върху баланса вече са нанесени. Точно тук се крие истинският риск. Когато икономическият цикъл се обърне, компаниите с отслабени баланси имат по-малко възможности да абсорбират шокове. Те могат да бъдат принудени да намалят инвестициите, да ограничат растежа или дори да емитират нов капитал при неблагоприятни условия. Това често води до рязка промяна в пазарните оценки. Инвеститорите, които дълго време са приемали обратното изкупуване на акции като гарантирана подкрепа за пазара, могат да се окажат изненадани от скоростта, с която тази подкрепа изчезва при финансова криза.
Когато buyback машината срещне реалността
Обратното изкупуване на акции остава мощен инструмент за създаване на стойност, когато е подкрепено от силен свободен паричен поток и здрав баланс. В продължение на години buyback програмите играеха централна роля за ръста на фондовия пазар и за увеличаването на печалбата на акция в корпоративна Америка. Но новата среда на по-високи лихви и по-скъп капитал променя правилата на играта. Днес инвеститорите трябва да разглеждат всяка buyback програма не просто като знак за увереност, а като отражение на финансовата структура на компанията. Истински устойчивото обратно изкупуване на акции изисква реален излишен капитал, стабилен кешов поток и достатъчно силен баланс, който може да издържи и при по-трудни икономически условия.
Защото buyback машината работи отлично – докато логиката на финансирането не се промени.