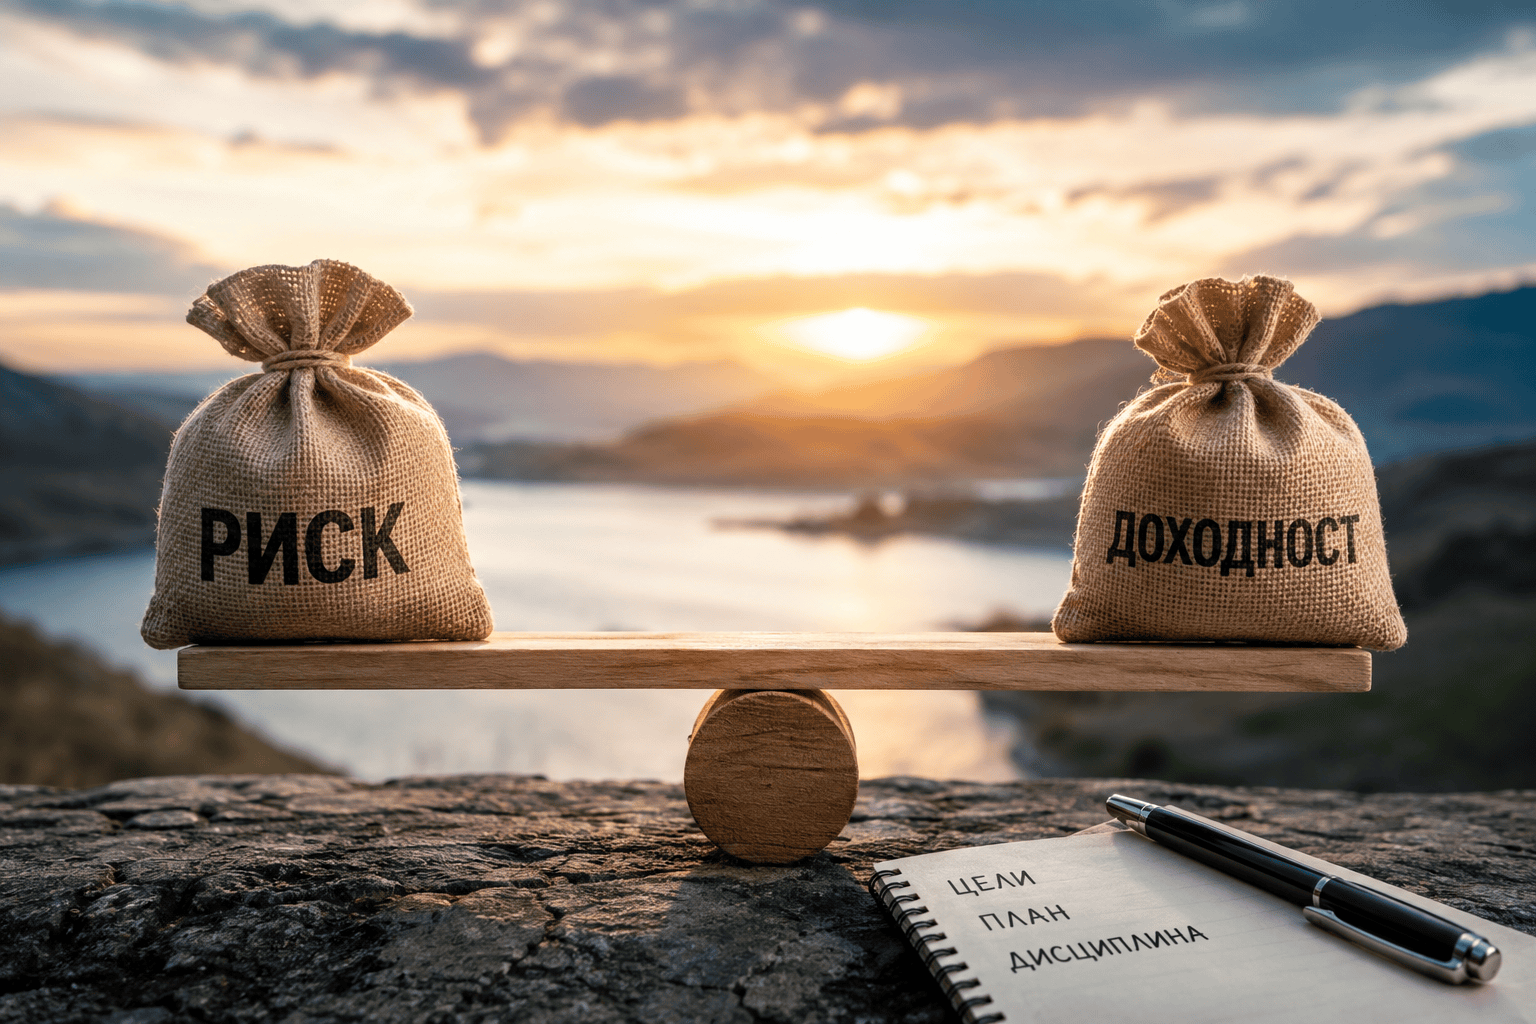

Балансът между риск и доходност е едно от най-важните решения, които всеки инвеститор трябва да вземе, преди да изгради портфейла си. В инвестирането няма висока доходност без определена степен на риск, но това не означава, че трябва да поемаме максималния възможен риск, за да постигнем добри резултати. Истинското предизвикателство е да открием нивото на риск, което е достатъчно високо, за да ни даде шанс за атрактивна доходност, но достатъчно ниско, за да можем спокойно да следваме стратегията си и при сериозна пазарна корекция. Това звучи просто на теория. На практика обаче много инвеститори разбират къде се намира личната им граница едва когато пазарът вече е паднал с 20%, 30% или повече.
Какво всъщност означава рискът при инвестирането?
Когато говорим за риск, често мислим единствено за вероятността една акция или ETF да падне. Това обаче е само една част от картината. Рискът може да означава временна волатилност, но може да означава и трайна загуба на капитал. Двете неща са много различни. Ако притежаваме диверсифициран портфейл от качествени компании и пазарът временно спадне с 20%, това може да бъде неприятно, но не означава непременно, че инвестиционната теза е нарушена. Ако обаче инвестираме голяма част от капитала си в една компания, чийто бизнес модел се провали, възстановяването може никога да не настъпи.
Именно затова е важно да разграничаваме пазарния риск от риска от постоянна загуба на капитал. Волатилността сама по себе си не винаги е враг на инвеститора. За дългосрочния инвеститор тя може да бъде цената, която плаща за потенциала за по-висока доходност. Проблемът възниква, когато поемаме риск, който не разбираме, или риск, който няма достатъчно потенциална награда.
Балансът между риск и доходност започва от целите
Преди да определим какво да купим, трябва да определим защо инвестираме. Няма универсално „правилно“ ниво на риск. Портфейлът на човек, който ще използва капитала си след две години, не би трябвало да изглежда по същия начин като портфейла на инвеститор с хоризонт от 20 или 30 години. Времевият хоризонт има огромно значение. Когато разполагаме с много години до момента, в който ще ни потрябват парите, можем да понесем повече краткосрочни колебания. При по-кратък хоризонт обаче рискът от необходимост да продаваме в неподходящ момент става много по-голям. Представете си инвеститор, който планира да купи жилище след две години. Ако вложи целия си капитал в акции и пазарът претърпи сериозна корекция точно преди покупката, той може да бъде принуден да продаде на загуба. Същата пазарна корекция би изглеждала съвсем различно за инвеститор, който няма да има нужда от капитала си в следващите 20 години.
Следователно балансът между риск и доходност трябва да бъде съобразен не само с характера на инвеститора, но и с момента, в който парите ще му бъдат необходими.
Как да определим личната си поносимост към риск?
Една от най-честите грешки е инвеститорът да се определя като „агресивен“ или „консервативен“, без да е проверил как реално реагира при загуби. Лесно е да кажем, че можем да понесем спад от 30%, когато индексите растат и портфейлът ни е на печалба. Много по-трудно е да останем спокойни, когато виждаме как 30 000 евро се превръщат в 21 000 евро за няколко месеца. Затова има разлика между желание за поемане на риск и способност за поемане на риск.
Един практичен начин да получите по-ясна представа за собствената си толерантност към инвестиционен риск е да използвате специализиран въпросник. Например Университетът на Мисури предлага Investment Risk Tolerance Assessment – тест, разработен от специалисти по лично финансово планиране, който чрез поредица от въпроси оценява отношението ни към риска и пазарните колебания. Той няма „правилни“ и „грешни“ отговори, а целта му е да помогне на инвеститора да разбере по-добре собственото си поведение.
Може да искаме висока доходност, но ако нямаме стабилни доходи, достатъчен кешов резерв или дълъг инвестиционен хоризонт, реалната ни способност да понесем загуби може да бъде значително по-ниска. Добър подход е да си зададем един прост въпрос: „При какъв спад бих започнал да променям стратегията си от страх?“ Ако отговорът е „при 20%“, няма смисъл да изграждаме портфейл, който исторически може да пада с 40–50%. По-добре е да имаме малко по-ниска очаквана доходност, но стратегия, която можем да следваме дисциплинирано.
Балансът между риск и доходност не означава да избягваме риска
Една от най-големите заблуди в инвестирането е, че добрият портфейл трябва да елиминира риска. Това е невъзможно. Ако инвестираме само в най-сигурните активи, вероятно ще намалим волатилността, но същевременно може да ограничим значително потенциала за растеж на капитала. Инфлацията също представлява риск – дори когато номинално не губим пари. Ако например инвестицията ни носи 2% годишно, а инфлацията е по-висока, реалната покупателна способност на капитала ни намалява.
Следователно въпросът не е: „Как да избегна риска?“ По-добрият въпрос е: „За кои рискове съм готов да бъда компенсиран?“ Това е фундаментална промяна в начина на мислене. Инвеститорът трябва да търси риск, който има потенциал да бъде възнаграден, а не просто да трупа риск.
Диверсификацията е един от най-силните инструменти
Един от най-ефективните начини за управление на риска е диверсификацията. Тя не означава просто да притежаваме много инвестиции. Ако имаме 20 технологични компании, портфейлът ни изглежда диверсифициран на пръв поглед, но може да бъде силно концентриран към един и същ икономически фактор. Истинската диверсификация означава да комбинираме активи, компании, сектори и пазари, които не реагират по абсолютно еднакъв начин при различни сценарии. Тук корелацията между активите има особено значение. Ако две инвестиции почти винаги се движат в една и съща посока, добавянето на втората може да не намали съществено риска.
Именно затова структурата на портфейла често е по-важна от избора на отделната инвестиция. Можем да притежаваме най-добрите компании на света и въпреки това да имаме прекалено рисков портфейл, ако всички те са изложени на един и същ фактор.
Балансът между риск и доходност чрез разпределение на активите
Следващият важен въпрос е как капиталът да бъде разпределен между различните класове активи. Акциите обикновено предлагат по-висок потенциал за дългосрочен растеж, но и по-голяма волатилност. Облигациите могат да осигурят по-голяма стабилност и предвидимост на паричните потоци, докато кешът има минимална пазарна волатилност, но същевременно носи риск от загуба на покупателна способност. Това не означава, че всеки инвеститор задължително трябва да има определен процент акции и определен процент облигации.
Правилното разпределение зависи от целите, времевия хоризонт, ликвидността и психологическата поносимост към загуби. По-млад инвеститор с дълъг хоризонт може да си позволи значително по-висока експозиция към акции, докато човек, който предстои да използва капитала си, вероятно трябва да постави по-голям акцент върху запазването му.
Не всяка висока доходност е добра доходност
Инвеститорите често сравняват две инвестиции единствено по тяхната доходност. Ако едната е реализирала 20%, а другата 12%, първата изглежда очевидният победител. Но какъв риск е бил необходим за тези 20%? Ако първият портфейл е претърпял спад от 40% по пътя към 20% доходност, докато вторият е спаднал максимум с 10%, сравнението вече изглежда различно.
Тук идва концепцията за рисково коригирана доходност. Инвеститорът не трябва да гледа само колко е спечелил, а колко риск е поел, за да го постигне. Именно затова професионалните инвеститори използват показатели като Sharpe ratio, които сравняват постигнатата доходност с поетата волатилност. Тази логика е особено важна при сравняването на различни инвестиционни стратегии. По-добрата стратегия не винаги е тази с най-висока номинална доходност. Понякога по-добрата стратегия е тази, която генерира малко по-ниска доходност, но с много по-малък риск и по-малки спадове.
Как да изградим портфейл, който можем да задържим и при криза?
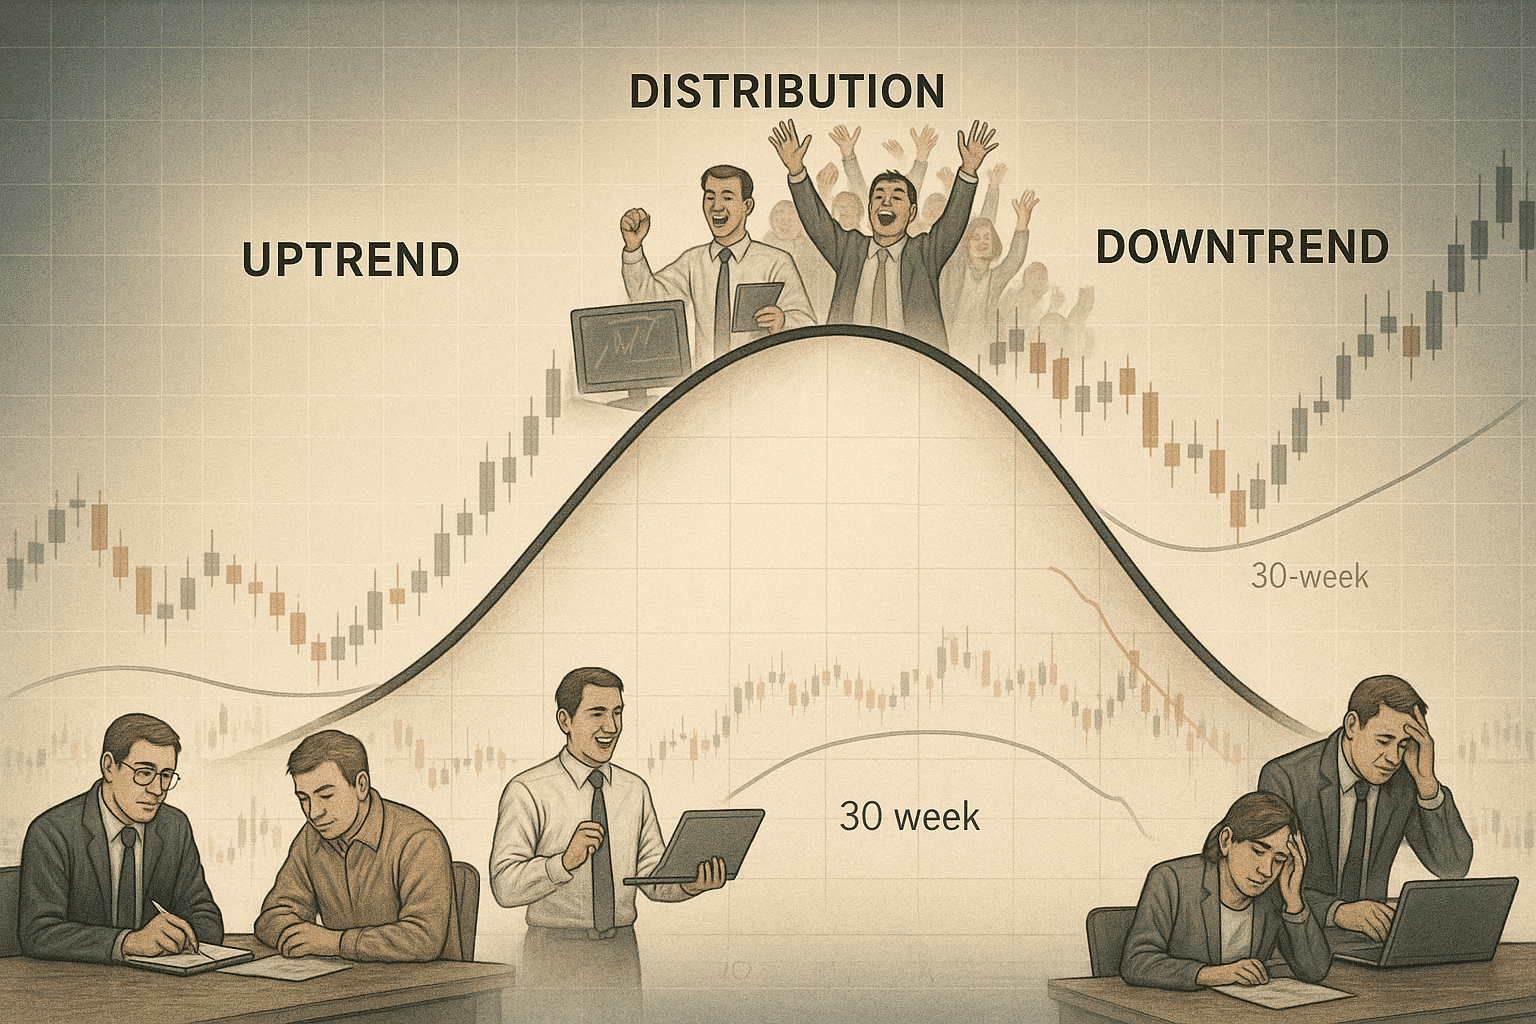
Най-добрият портфейл не е този, който изглежда най-добре в добрите години. Това е портфейлът, който можем да задържим и в лошите. Представете си портфейл с очаквана доходност от 15% годишно, но с толкова големи колебания, че инвеститорът го продава при първата сериозна криза. На теория той има висока очаквана доходност. На практика стратегията може да завърши със загуба.
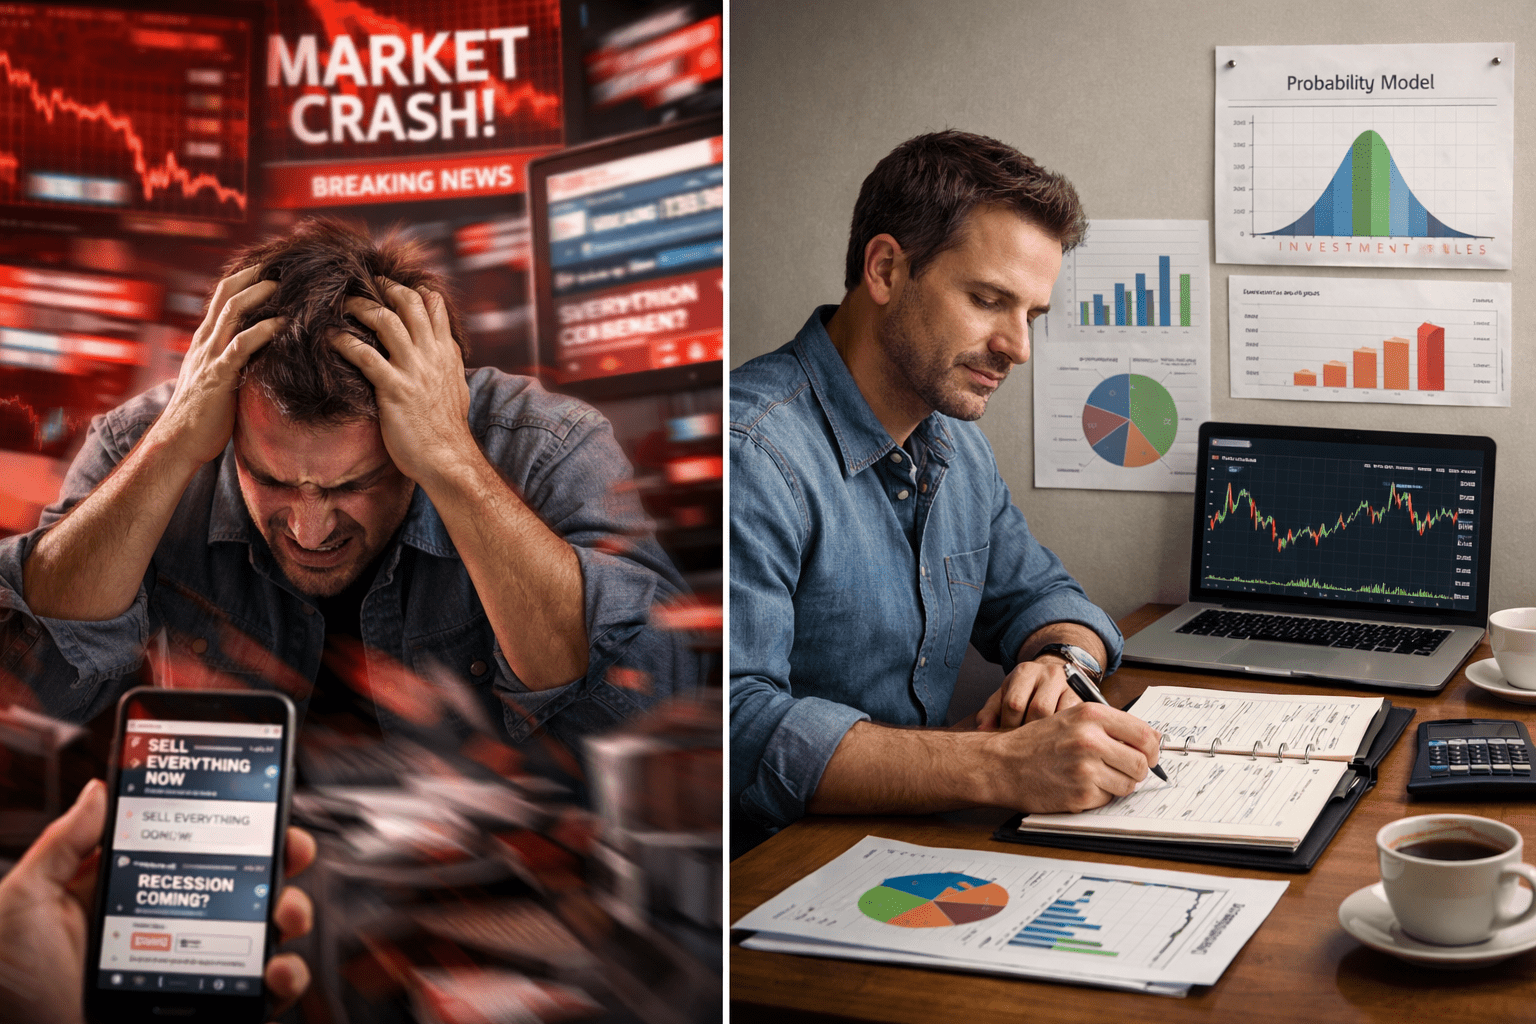
Психологията следователно е част от управлението на риска. Затова е полезно още преди инвестирането да определим какво бихме направили при спад от 10%, 20%, 30% или повече. Ако имаме предварително разработен план, вероятността да вземем емоционално решение по време на паника е значително по-ниска. Тук помага и периодичното ребалансиране. То позволява портфейлът да се връща към предварително определената структура, вместо постепенно да се превръща в по-рисков или по-консервативен от планираното.
Балансът между риск и доходност се променя с времето
Важно е да разберем, че веднъж избраният риск не трябва да остава постоянен завинаги. Животът се променя. Доходите се променят. Семейните ангажименти се променят. Инвестиционните цели се променят. Портфейлът, който е подходящ на 25 години, може да бъде неподходящ на 45 или 60 години. Същото важи и при промяна на финансовото състояние. Ако доходите ни се увеличат значително и разполагаме с по-голям финансов резерв, способността ни да поемаме инвестиционен риск може да се промени. Обратното също е вярно.
Затова балансът между риск и доходност трябва периодично да бъде преоценяван. Не е необходимо постоянно да променяме портфейла си. Напротив – прекаленото търгуване често води до по-високи разходи и емоционални решения. Но периодичният преглед на стратегията е важна част от доброто управление на капитала.
Най-важният баланс е между доходност и спокойствие
В крайна сметка инвестирането не е състезание кой ще постигне най-високата доходност. Целта е да увеличаваме капитала си с темп, който съответства на нашите цели, финансови възможности и способност да понасяме загуби. Инвеститорът, който постоянно преследва по-висока доходност, рискува да натрупа прекалено голяма експозиция към отделни акции, сектори или стратегии. От другата страна, прекалено консервативният инвеститор може да пропусне потенциала на капиталовите пазари и да позволи на инфлацията постепенно да намалява реалната стойност на спестяванията му.
Затова правилният подход се намира някъде по средата. Не максимална доходност. Не минимален риск. А разумен баланс между риск и доходност, който позволява на капитала да расте, без инвеститорът да бъде принуден да изостави стратегията си при първата сериозна буря на пазарите. Именно това е една от най-важните разлики между добрата инвестиция и добрата инвестиционна стратегия: първата може да изглежда привлекателна сама по себе си, но втората е съобразена с човека, който стои зад капитала. В инвестирането победителят не е непременно този, който поема най-много риск. Често това е този, който успява да поеме правилния риск, за достатъчно дълго време.