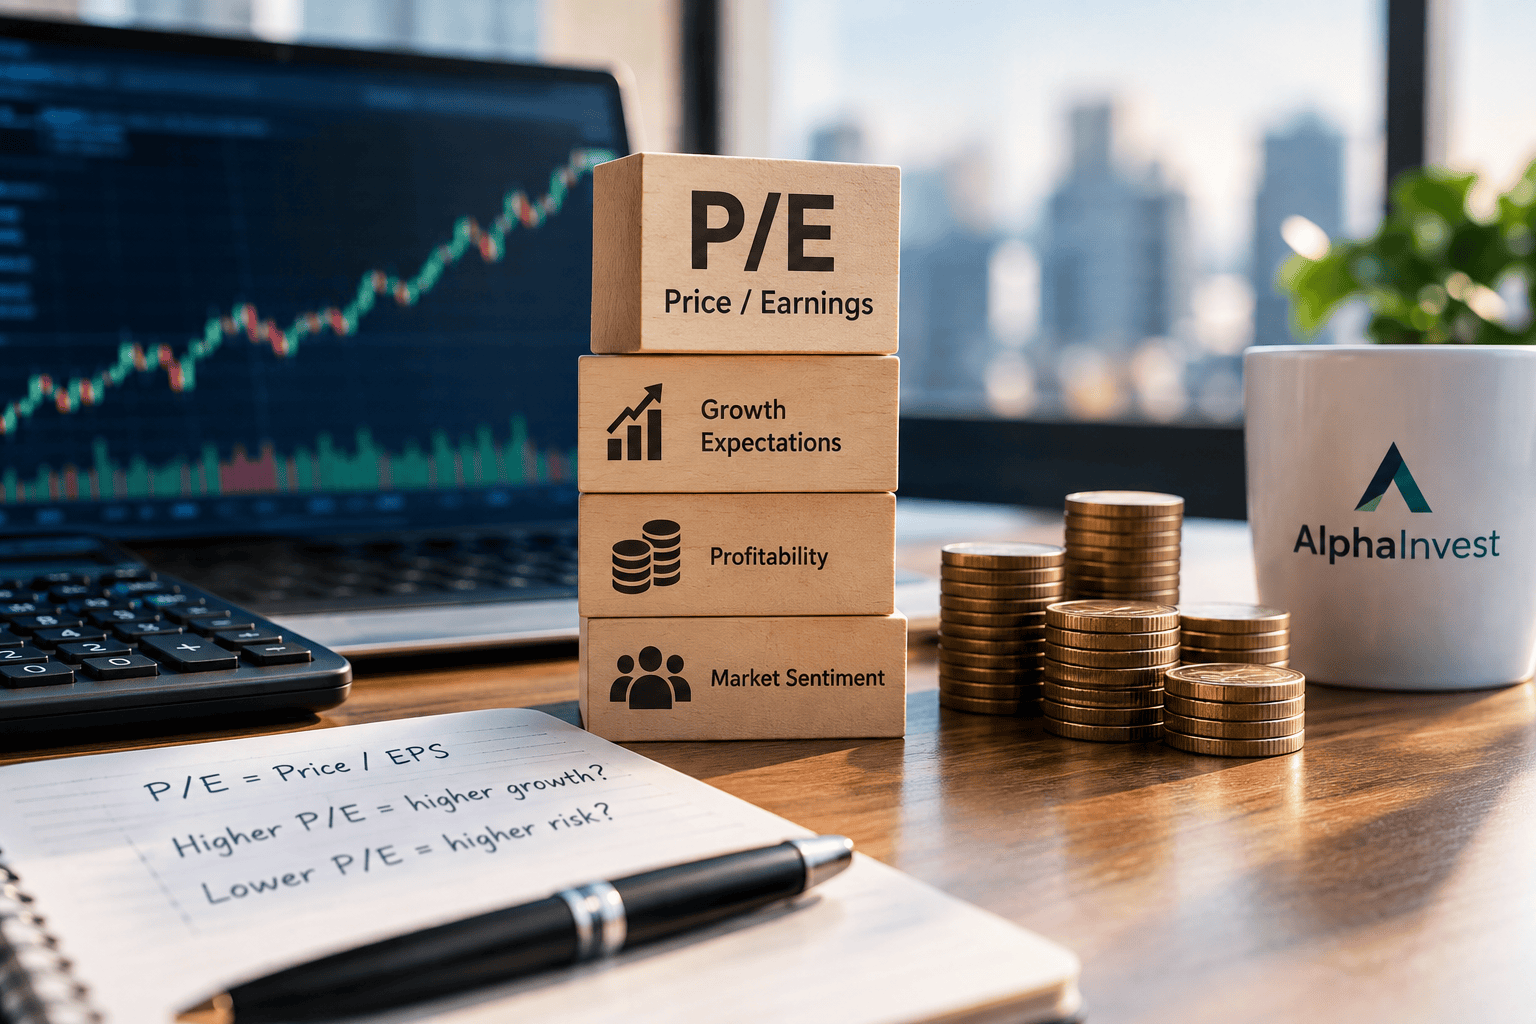

P/E коефициентът е един от най-популярните показатели, с които инвеститорите оценяват дали една акция изглежда скъпа или евтина спрямо печалбата, която компанията генерира. На пръв поглед формулата е изключително проста: цената на акцията се разделя на печалбата на акция (EPS). Но зад това привидно елементарно число стои много повече. P/E не измерва просто колко скъпа е една акция. Той показва колко инвеститорите са готови да платят днес за един долар печалба на компанията и по този начин отразява не само настоящите финансови резултати, но и очакванията за бъдещето. Именно затова две компании с еднаква печалба могат да се търгуват при напълно различни P/E коефициенти.
Какво всъщност измерва P/E коефициентът?
Най-простото обяснение на P/E е „цена към печалба“. Ако една компания има цена на акцията от 100 долара и печалба на акция от 5 долара, нейният P/E е 20. Това означава, че пазарът плаща 20 долара за всеки 1 долар годишна печалба, генерирана от компанията. Формулата е:
P/E = Цена на акцията / Печалба на акция (EPS)
Тук обаче е важно да се разбере една често допускана грешка. P/E не казва, че инвеститорът буквално ще си „върне парите“ за 20 години. Това би било твърде опростено тълкуване. Печалбата на компанията не е фиксирана. Тя може да расте, да намалява, да бъде реинвестирана, разпределена като дивидент или да бъде използвана за обратно изкупуване на акции. Следователно P/E трябва да се разглежда преди всичко като оценка на цената на компанията спрямо нейната способност да генерира печалба, а не като механичен период за възвръщане на инвестицията.
P/E коефициентът показва и очакванията на пазара
Тук се крие една от най-важните характеристики на показателя. Ако една компания има P/E от 10, а друга – P/E от 30, това не означава автоматично, че първата е евтина, а втората е скъпа. Възможно е пазарът да очаква много по-бърз ръст на печалбата при компанията с P/E 30.Представете си две компании. И двете печелят по 5 долара на акция. Първата се търгува на 50 долара, а втората – на 150 долара. Съответно P/E коефициентите са 10 и 30. На пръв поглед втората компания изглежда три пъти по-скъпа. Но ако инвеститорите очакват печалбата на втората компания да се увеличава значително по-бързо през следващите години, по-високият P/E може да бъде оправдан.
Точно затова високият P/E често е свързан с високи очаквания за бъдещ растеж, докато ниският P/E може да показва по-скептични очаквания. Разбира се, понякога високият P/E наистина означава прекалено висока оценка, а ниският P/E може да представлява инвестиционна възможност. Затова самото число не е достатъчно.
Как да тълкуваме висок и нисък P/E коефициент?
Когато видим P/E от 40, естествената реакция е да кажем: „Тази акция е много скъпа“. Но това заключение може да бъде напълно погрешно. Високият P/E може да означава, че инвеститорите очакват значителен ръст на печалбите. Компаниите от бързо растящи сектори например често се търгуват при по-високи коефициенти, защото пазарът оценява не само настоящата им печалба, а и потенциала им да генерират много по-голяма печалба в бъдеще. Обратната ситуация също е интересна. Компания с P/E 8 може да изглежда изключително евтина. Но ако печалбата ѝ предстои да се свие, ако бизнесът губи конкурентни предимства или индустрията е в структурен спад, ниският P/E може да е напълно оправдан.
Това е една от най-важните концепции при фундаменталния анализ: Ниската оценка не означава непременно подценена компания, а високата оценка не означава непременно надценена компания. Пазарът може просто да оценява различни перспективи за бъдещето.
P/E коефициентът – trailing или forward?
Не всички P/E коефициенти са еднакви. Най-често ще срещнете два основни варианта – trailing P/E и forward P/E. Trailing P/E използва печалбата на компанията за последните 12 месеца. Това е реално постигната печалба и има предимството, че не зависи от прогнозите на анализаторите. Проблемът е, че фондовият пазар гледа напред. Ако печалбата на компанията е била 5 долара на акция през последната година, но се очаква да достигне 8 долара през следващата, trailing P/E може да изглежда сравнително висок. Forward P/E обаче ще отчете очакваната бъдеща печалба и ще даде различна картина. Именно затова инвеститорът трябва да знае какъв P/E гледа, преди да направи заключение за оценката на една акция. Forward P/E обаче има свой проблем – той се основава на прогнози. А прогнозите могат да се окажат грешни. Така че trailing P/E гледа назад, докато forward P/E се опитва да погледне напред. Най-полезният анализ обикновено разглежда и двата.
P/E коефициентът има смисъл най-вече в сравнение
Една от най-големите грешки е да се гледа P/E изолирано. Да кажем, че анализираме компания с P/E 25. Само по себе си това число не ни казва почти нищо. Но ако разберем, че преките ѝ конкуренти се търгуват при P/E 15, картината вече е различна. Ако пък секторът има среден P/E от 35, компанията може да изглежда сравнително евтина. Затова P/E трябва да се сравнява поне в три направления: със собствената историческа оценка на компанията, с конкурентите ѝ и със съответния сектор или пазарен индекс. Особено важно е сравнението да бъде между сходни бизнеси. Не е разумно технологична компания с бърз растеж да се оценява по същия начин като зряла банка или производител на стомана. Различните индустрии имат различни маржове, капиталови нужди, темпове на растеж и цикличност.
Какво общо има P/E с доходността?
P/E има интересна връзка с т.нар. earnings yield – доходност на . Тя представлява обратното на P/E:
Earnings Yield = 1 / P/E
Ако акцията се търгува при P/E 20, earnings yield е приблизително 5%. Това не означава, че инвеститорът ще получи 5% доходност като дивидент. Това е по-скоро начин да се погледне на оценката от другата страна – каква печалба генерира компанията спрямо цената, която инвеститорът плаща. Този подход може да бъде полезен при сравняване на акциите с други инвестиционни възможности. Например, когато лихвените проценти и доходността по облигациите се променят, инвеститорите могат да преоценят колко са склонни да плащат за бъдещи корпоративни печалби. Това е една от причините пазарните оценки да не могат да бъдат разглеждани независимо от по-широката икономическа среда.
Защо ниският P/E понякога е капан?
Представете си компания, която печели 10 долара на акция и се търгува за 100 долара. P/E е 10. Изглежда евтино. Но година по-късно печалбата пада до 5 долара. Ако цената на акцията остане 100 долара, P/E вече е 20. Ако печалбата продължи да намалява, първоначалното „евтино“ P/E може да се окаже само отражение на временно висока печалба. Това се случва особено често при циклични компании. При тях печалбите могат да бъдат много високи в края на икономически цикъл, точно когато инвеститорите трябва да бъдат по-внимателни. Затова ниският P/E невинаги е сигнал „купи“. Понякога той е сигнал да се попита: Защо пазарът е готов да плати толкова малко за тази печалба?
P/E коефициентът не трябва да бъде единственият показател
Колкото и полезен да е P/E, той има ограничения. Печалбата може да бъде повлияна от еднократни счетоводни ефекти, промени в маржовете, обратно изкупуване на акции, задлъжнялост и икономическия цикъл. Освен това компании с отрицателна печалба практически не могат да бъдат оценявани чрез стандартен P/E. Затова професионалният анализ обикновено комбинира P/E с други показатели – например P/S, P/B, EV/EBITDA, свободен паричен поток, ръст на приходите, маржове, възвръщаемост на капитала и задлъжнялост. Особено важно е да се разглежда качеството на печалбата. Две компании могат да имат еднакъв EPS, но едната да генерира силен свободен паричен поток, докато другата да разчита на счетоводни ефекти или значително увеличение на дълга.
P/E коефициентът и растежът: защо PEG може да даде повече контекст
Когато анализираме бързо растящи компании, P/E понякога не е достатъчен. Тук може да бъде полезен PEG коефициентът, който поставя P/E в контекста на очаквания ръст на печалбата. Идеята е проста: компания с P/E 30 изглежда скъпа, ако печалбата ѝ расте с 5% годишно. Но същият P/E може да изглежда много по-различно при компания, която увеличава печалбата си с 30% годишно. Разбира се, и PEG не е магическа формула. Прогнозираният растеж е несигурен, а високите темпове на растеж рядко продължават безкрайно. Затова най-добрият подход е да се комбинират оценката, растежът и качеството на бизнеса.
Как инвеститорът трябва да използва P/E?
Най-добрият начин да използваме P/E не е да питаме: „P/E 20 високо ли е?“
По-полезният въпрос е: „Оправдано ли е P/E 20 от перспективите за печалбата на тази компания?“
Тази малка промяна в начина на мислене е изключително важна. Ако компанията има устойчив конкурентен потенциал, висок ръст на приходите, растящи маржове и възможност да увеличава печалбата си в продължение на години, по-високият P/E може да има логика. Ако обаче бизнесът е изправен пред спад на приходите, висока задлъжнялост и структурни проблеми, дори P/E 10 може да се окаже прекалено висок.
P/E всъщност е езикът, чрез който пазарът изразява очакванията си за бъдещата печалба. Колкото по-висок е коефициентът, толкова повече оптимизъм обикновено е заложен в цената. Колкото по-нисък е, толкова по-малко бъдещ растеж пазарът е склонен да „плати“ предварително.
P/E не казва дали акцията е евтина – казва какво очаква пазарът
P/E коефициентът е един от най-полезните инструменти във фундаменталния анализ, именно защото превръща сложната оценка на една компания в сравнително лесно за разбиране число. Но неговата истинска стойност не е в самото число. P/E от 10, 20 или 40 няма универсално значение. То трябва да бъде поставено в контекст – спрямо растежа на печалбата, качеството на бизнеса, конкурентната позиция, индустрията, историческата оценка и общата пазарна среда.
Най-важното е да помним, че цената на акцията отразява не само това, което компанията печели днес, а и това, което инвеститорите очакват да печели утре. Затова следващия път, когато видите P/E коефициент, не се питайте единствено дали е висок или нисък. Попитайте се какви очаквания за бъдещето са заложени в него – и дали тези очаквания са реалистични.